StrategyQuant
Q AI AssistantAlgoCloudQuantAnalyzerQuantDataManager
Kostenloser KursUnternehmen
BlogDokumentationForumKontakt
BlogMarktplatz
Anmelden
Kostenloses Konto erstellen

Produkt

  • Preise & Lizenzen
  • Lernen
  • Marktplatz
  • Kostenlose Testversion starten

Rechtliches

  • Nutzungsbedingungen
  • Datenschutzerklärung
  • Cookies

Kontakt

[email protected]

Unternehmen

StrategyQuant s.r.o.

Korunní 2569/108, Vinohrady, 101 00 Praha 10, Tschechische Republik, EU

IČ: 04000498

DIČ: CZ04000498

Social Media

  • Impressum | VERARBEITUNG UND SCHUTZ PERSONENBEZOGENER DATEN

    Die Wertentwicklung in der Vergangenheit ist keine Garantie für zukünftige Erfolge. Alle Informationen sollten ausschließlich zu Bildungszwecken betrachtet werden

    VEREINIGTE STAATEN Gesetzlich vorgeschriebener Haftungsausschluss – Die Commodity Futures Trading Commission informiert: Der Handel mit Futures und Optionen birgt großes Gewinnpotenzial, aber auch erhebliche Verlustrisiken. Sie müssen sich der Risiken bewusst sein und bereit sein, diese zu akzeptieren, um an den Futures- und Optionsmärkten zu investieren. Handeln Sie nicht mit Geld, dessen Verlust Sie sich nicht leisten können. Dies ist weder eine Aufforderung noch ein Angebot zum Kauf/Verkauf von Futures, Aktien oder Optionen darauf. Es wird keine Zusicherung gemacht, dass ein Konto Gewinne oder Verluste erzielen wird oder wahrscheinlich erzielen wird, die denen in diesem Dokument genannten ähnlich sind. Die vergangene Wertentwicklung eines Handelssystems oder einer Methodik lässt nicht notwendigerweise auf zukünftige Ergebnisse schließen.

    CFTC-REGEL 4.41 – HYPOTHETISCHE ODER SIMULIERTE PERFORMANCE-ERGEBNISSE UNTERLIEGEN BESTIMMTEN EINSCHRÄNKUNGEN. IM GEGENSATZ ZU EINER TATSÄCHLICHEN PERFORMANCE-HISTORIE STELLEN SIMULIERTE ERGEBNISSE KEINEN ECHTEN HANDEL DAR. DA DIE TRADES NICHT TATSÄCHLICH AUSGEFÜHRT WURDEN, KÖNNEN DIE ERGEBNISSE AUSSERDEM DIE AUSWIRKUNGEN GEWISSER MARKTFAKTOREN WIE MANGELNDE LIQUIDITÄT ETWAIG KOMPENSIERT HABEN. SIMULIERTE HANDELSPROGRAMME UNTERLIEGEN IM ALLGEMEINEN ZUDEM DER TATSACHE, DASS SIE IM NACHHINEIN ENTWICKELT WURDEN. ES WIRD KEINE ZUSICHERUNG GEMACHT, DASS EIN KONTO GEWINNE ODER VERLUSTE ERZIELEN WIRD ODER WAHRSCHEINLICH ERZIELEN WIRD, DIE DEN DARGESTELLTEN ÄHNLICH SIND.

    ES WIRD KEINE ZUSICHERUNG GEMACHT, DASS EIN KONTO GEWINNE ODER VERLUSTE ERZIELEN WIRD ODER WAHRSCHEINLICH ERZIELEN WIRD, DIE DEN AUF DIESER WEBSITE BESPROCHENEN ÄHNLICH SIND. WENN SIE SICH ENTSCHEIDEN, ECHTES GELD ZU INVESTIEREN, SOLLTEN ALLE HANDELSENTSCHEIDUNGEN AN DEN FINANZMÄRKTEN IHRE EIGENEN SEIN.

    © StrategyQuant 2026

    Bereitgestellt von Klaudie.ai

    Zurück zum MarktplatzDIGITAL

    Smoothed ATR With Bands (SATRB)

    StrategyQuantIndikatoren
    Smoothed ATR With Bands (SATRB)

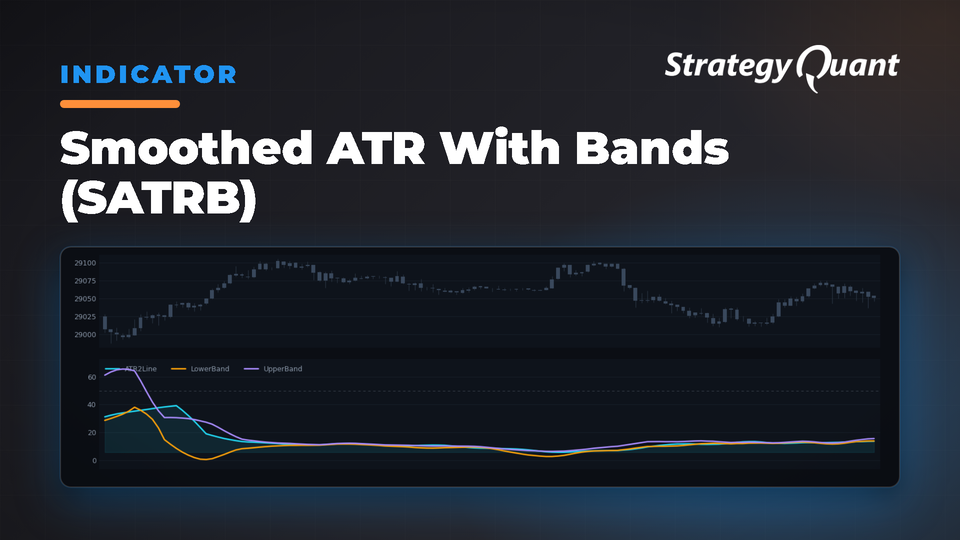
    Kombiniert zwei geglättete ATR-Perioden mit statistischen Bändern für eine verbesserte Volatilitätsmessung. Identifiziert Volatilitätskompression, Trendstärke und potenzielle Ausbruchsbedingungen bei weniger Fehlsignalen.

    Smoothed ATR with Bands (SATRB) – Benutzerdefinierter Indikator

    Der Smoothed ATR with Bands-Indikator kombiniert duale ATR-Berechnungen mit statistischen Bändern, um eine verbesserte Volatilitätsanalyse zu ermöglichen. Dieser Indikator bietet einen ausgefeilteren Ansatz zur Messung der Marktvolatilität, indem er die ATR-Werte glättet und Standardabweichungsbänder hinzufügt.

    Funktionsweise

    Der Indikator berechnet zwei separate ATR-Werte:

    • ATR1: Wird für die Berechnung der Bänder verwendet, mit eigener Periode und Glättung
    • ATR2: Die Hauptanzeigelinie mit unabhängigen Perioden- und Glättungseinstellungen

    Beide ATR-Werte werden mithilfe eines einfachen gleitenden Durchschnitts (SMA) geglättet, um Marktrauschen zu reduzieren. Die Bänder entstehen durch Addition und Subtraktion eines Vielfachen der Standardabweichung vom geglätteten ATR1-Wert.

    Parameter

    Der Indikator verwendet die folgenden Parameter:

    • ATR1Period (Standard: 14) – Periode für die ATR, die bei der Berechnung der Bänder verwendet wird
    • ATR2Period (Standard: 21) – Periode für die dargestellte ATR-Linie
    • ATR1SmoothingPeriod (Standard: 5) – SMA-Glättungsperiode für ATR1
    • ATR2SmoothingPeriod (Standard: 5) – SMA-Glättungsperiode für ATR2
    • StdDevMult (Standard: 1.0) – Standardabweichungs-Multiplikator für Bänder

    Ausgaben

    Der Indikator erzeugt drei Ausgaben:

    • UpperBand (Rot) – Oberes Volatilitätsband
    • LowerBand (Rot) – Unteres Volatilitätsband
    • ATR2Line (Blau) – Geglättete ATR-Hauptlinie

    Implementierungsdetails

    Der Indikator berechnet die ATR nach der traditionellen Methode:

    TrueRange = Max(High-Low, |High-PrevClose|, |Low-PrevClose|)

    Für den ersten Balken wird einfach High-Low verwendet. Die ATR wird dann als einfacher Durchschnitt der True-Range-Werte über den angegebenen Zeitraum berechnet.

    Beide ATR-Werte werden mittels SMA geglättet, und die Standardabweichung wird aus den geglätteten ATR1-Werten berechnet, um die Bänder zu bilden.

    Parametersätze

    Drei optimierte Parametersätze sind enthalten:

    1. Standard: ATR1=14, ATR2=21, Glättung=5/5, StdDev=1.0
    2. Sensitiv: ATR1=10, ATR2=20, Glättung=5/3, StdDev=2.0
    3. Konservativ: ATR1=20, ATR2=30, Glättung=10/7, StdDev=1.5

    Verwendung

    Der Indikator kann verwendet werden, um:

    • Phasen hoher/niedriger Volatilität zu identifizieren, wenn ATR2 über/unter die Bänder ausbricht
    • die Trendstärke basierend auf der Position von ATR2 relativ zu den Bändern zu beurteilen
    • potenzielle Ausbruchssituationen bei komprimierter Volatilität zu erkennen

    Der duale ATR-Ansatz ermöglicht im Vergleich zu einfachen ATR-Indikatoren eine nuanciertere Volatilitätsanalyse, während die Glättung Fehlsignale reduziert, die bei einfachen ATR-Berechnungen häufig auftreten.

    Verfügbarkeit des Indikators:
    Dieser Indikator ist für MT4, MT5, TradeStation und MultiCharts implementiert.

    Verwendung von benutzerdefinierten Blöcken für Bedingungen:
    Sie können eigene Bedingungen in StrategyQuant X ganz einfach mithilfe von Custom Blocks definieren. Auf diese Weise können Sie Parameter wie Perioden oder Schritte festlegen, um den Indikator optimal an Ihre Strategie anzupassen. Ausführlichere Informationen finden Sie in den folgenden Ressourcen:

    • StrategyQuant Dokumentation: Custom Blocks

    • StrategyQuant Dokumentation: Strategie-Vorlagen & Custom Blocks

    • StrategyQuant YouTube-Tutorial: Übersicht über Custom Blocks

    Importieren von benutzerdefinierten Indikatoren in SQX:
    Um benutzerdefinierte Indikatoren in StrategyQuant X zu importieren, folgen Sie der Schritt-für-Schritt-Anleitung hier:
    Importieren & Exportieren von benutzerdefinierten Indikatoren und anderen Snippets

    Sie kennen mich als clonex. Ich bin Ivan Hudec – ich habe die kostenlosen Blöcke erstellt, die Sie hier nutzen, und schreibe auf algotrading.space über die Forschung dahinter. Benötigen Sie eine individuelle Entwicklung? Arbeiten Sie mit mir.

    Die Wertentwicklung in der Vergangenheit ist keine Garantie für zukünftigen Erfolg. Alle Informationen sollten ausschließlich zu Bildungszwecken betrachtet werden. Von der Regierung der VEREINIGTEN STAATEN vorgeschriebener Haftungsausschluss – Die Commodity Futures Trading Commission weist darauf hin: Der Handel mit Futures und Optionen birgt große potenzielle Erträge, aber auch große potenzielle Risiken. Sie müssen sich der Risiken bewusst und bereit sein, diese zu akzeptieren, um an den Futures- und Optionsmärkten zu investieren. Handeln Sie nicht mit Geld, dessen Verlust Sie sich nicht leisten können. Dies ist weder eine Aufforderung noch ein Angebot zum Kauf/Verkauf von Futures, Aktien oder darauf basierenden Optionen. Es wird keine Zusicherung gegeben, dass irgendein Konto Gewinne oder Verluste erzielen wird oder wahrscheinlich erzielen wird, die den in diesem Dokument besprochenen ähnlich sind. Die vergangene Wertentwicklung eines Handelssystems oder einer Handelsmethodik lässt nicht notwendigerweise auf zukünftige Ergebnisse schließen. CFTC-REGEL 4.41 – HYPOTHETISCHE ODER SIMULIERTE PERFORMANCE-ERGEBNISSE UNTERLIEGEN BESTIMMTEN EINSCHRÄNKUNGEN. IM GEGENSATZ ZU EINER AUFZEICHNUNG DER TATSÄCHLICHEN WERTENTWICKLUNG STELLEN SIMULIERTE ERGEBNISSE KEINEN TATSÄCHLICHEN HANDEL DAR. DA DIE TRADES NICHT AUSGEFÜHRT WURDEN, KÖNNEN DIE ERGEBNISSE AUSSERDEM DEN EINFLUSS BESTIMMTER MARKTFAKTOREN WIE ETWA MANGELNDE LIQUIDITÄT AUSGEGLICHEN HABEN. SIMULIERTE HANDELSPROGRAMME UNTERLIEGEN IM ALLGEMEINEN ZUDEM DER TATSACHE, DASS SIE IM NACHHINEIN ENTWICKELT WURDEN. ES WIRD KEINE ZUSICHERUNG GEGEBEN, DASS EIN KONTO GEWINNE ODER VERLUSTE ERZIELEN WIRD ODER WAHRSCHEINLICH ERZIELEN WIRD, DIE DEN DARGESTELLTEN ÄHNLICH SIND. ES WIRD KEINE ZUSICHERUNG GEGEBEN, DASS IRGENDEIN KONTO GEWINNE ODER VERLUSTE ERZIELEN WIRD ODER WAHRSCHEINLICH ERZIELEN WIRD, DIE DEN AUF DIESER WEBSITE BESPROCHENEN ÄHNLICH SIND. WENN SIE SICH ENTSCHEIDEN, ECHTES GELD ZU INVESTIEREN, SOLLTEN ALLE HANDELSENTSCHEIDUNGEN AN DEN FINANZMÄRKTEN IHRE EIGENEN SEIN.
    Kostenlos1 Download

    Dateien

    • Snippet-SmoothedATRWithBandsSATRB.sqm22 KBGesperrt

    Der Download wird nach dem Kauf oder mit einem aktiven Tier freigeschaltet.

    Details
    Version1.0.0
    Veröffentlicht19. Oktober 2026
    Zuletzt aktualisiert2. November 2026
    AppSQ
    TypeSnippet
    Authorclonex / Ivan Hudec
    App version145.3058
    Codebase categoryIndicators / Signals