StrategyQuant
Q AI AssistantAlgoCloudQuantAnalyzerQuantDataManager
Kostenloser KursUnternehmen
BlogDokumentationForumKontakt
BlogMarktplatz
Anmelden
Kostenloses Konto erstellen

Produkt

  • Preise & Lizenzen
  • Lernen
  • Marktplatz
  • Kostenlose Testversion starten

Rechtliches

  • Nutzungsbedingungen
  • Datenschutzerklärung
  • Cookies

Kontakt

[email protected]

Unternehmen

StrategyQuant s.r.o.

Korunní 2569/108, Vinohrady, 101 00 Praha 10, Tschechische Republik, EU

IČ: 04000498

DIČ: CZ04000498

Social Media

  • Impressum | VERARBEITUNG UND SCHUTZ PERSONENBEZOGENER DATEN

    Die Wertentwicklung in der Vergangenheit ist keine Garantie für zukünftige Erfolge. Alle Informationen sollten ausschließlich zu Bildungszwecken betrachtet werden

    VEREINIGTE STAATEN Gesetzlich vorgeschriebener Haftungsausschluss – Die Commodity Futures Trading Commission informiert: Der Handel mit Futures und Optionen birgt großes Gewinnpotenzial, aber auch erhebliche Verlustrisiken. Sie müssen sich der Risiken bewusst sein und bereit sein, diese zu akzeptieren, um an den Futures- und Optionsmärkten zu investieren. Handeln Sie nicht mit Geld, dessen Verlust Sie sich nicht leisten können. Dies ist weder eine Aufforderung noch ein Angebot zum Kauf/Verkauf von Futures, Aktien oder Optionen darauf. Es wird keine Zusicherung gemacht, dass ein Konto Gewinne oder Verluste erzielen wird oder wahrscheinlich erzielen wird, die denen in diesem Dokument genannten ähnlich sind. Die vergangene Wertentwicklung eines Handelssystems oder einer Methodik lässt nicht notwendigerweise auf zukünftige Ergebnisse schließen.

    CFTC-REGEL 4.41 – HYPOTHETISCHE ODER SIMULIERTE PERFORMANCE-ERGEBNISSE UNTERLIEGEN BESTIMMTEN EINSCHRÄNKUNGEN. IM GEGENSATZ ZU EINER TATSÄCHLICHEN PERFORMANCE-HISTORIE STELLEN SIMULIERTE ERGEBNISSE KEINEN ECHTEN HANDEL DAR. DA DIE TRADES NICHT TATSÄCHLICH AUSGEFÜHRT WURDEN, KÖNNEN DIE ERGEBNISSE AUSSERDEM DIE AUSWIRKUNGEN GEWISSER MARKTFAKTOREN WIE MANGELNDE LIQUIDITÄT ETWAIG KOMPENSIERT HABEN. SIMULIERTE HANDELSPROGRAMME UNTERLIEGEN IM ALLGEMEINEN ZUDEM DER TATSACHE, DASS SIE IM NACHHINEIN ENTWICKELT WURDEN. ES WIRD KEINE ZUSICHERUNG GEMACHT, DASS EIN KONTO GEWINNE ODER VERLUSTE ERZIELEN WIRD ODER WAHRSCHEINLICH ERZIELEN WIRD, DIE DEN DARGESTELLTEN ÄHNLICH SIND.

    ES WIRD KEINE ZUSICHERUNG GEMACHT, DASS EIN KONTO GEWINNE ODER VERLUSTE ERZIELEN WIRD ODER WAHRSCHEINLICH ERZIELEN WIRD, DIE DEN AUF DIESER WEBSITE BESPROCHENEN ÄHNLICH SIND. WENN SIE SICH ENTSCHEIDEN, ECHTES GELD ZU INVESTIEREN, SOLLTEN ALLE HANDELSENTSCHEIDUNGEN AN DEN FINANZMÄRKTEN IHRE EIGENEN SEIN.

    © StrategyQuant 2026

    Bereitgestellt von Klaudie.ai

    Zurück zum MarktplatzDIGITAL

    Beste Strategien nach Einstiegsgruppe auswählen

    StrategyQuantPlugins
    Beste Strategien nach Einstiegsgruppe auswählen

    Gruppiert Strategien nach Einstiegsindikatoren und wählt anhand konfigurierbarer Kriterien die besten N pro Gruppe aus. Nützlich zum Filtern großer Datenbanken, um nur die besten Strategien pro Einstiegsindikatorkombination zu behalten.

    Hier ist der aktualisierte Artikel mit dem dritten Argument:

    Beste Strategien nach Einstiegsindikatorengruppe mit Argumenten auswählen

    Beschreibung

    Dieses Custom-Analysis-Snippet verarbeitet eine Datenbank und wählt automatisch die besten N Strategien aus jeder Gruppe von Strategien aus, die dieselbe Kombination von Einstiegsindikatoren nutzen.

    Es ist hilfreich, wenn Sie eine große Datenbank mit vielen Strategien haben, die aus ähnlichen Bausteinen zusammengesetzt sind. Anstatt sie manuell zu vergleichen, gruppiert dieses Snippet sie nach ihren Einstiegsbedingungen und behält nur die Top-N-Strategien aus jeder Gruppe – sortiert nach einem konfigurierbaren Bewertungskriterium.

    So funktioniert es

    Das Snippet verwendet die integrierte Datenbankspalte für Einstiegsindikatoren („Entry Indicators“), um festzustellen, welche Indikatoren die jeweilige Strategie in ihren Einstiegsbedingungen verwendet. Strategien mit exakt denselben Einstiegsindikatoren werden als Teil derselben Gruppe betrachtet. Innerhalb jeder Gruppe werden die Strategien nach dem gewählten Kriterium eingestuft und die Top N als Gewinner ausgewählt.

    Alle ausgewählten Gewinnerstrategien werden in die Zieldatenbank kopiert. Die Quelldatenbank bleibt unberührt.

    Voraussetzungen

    Es sind keine zusätzlichen Snippets erforderlich. Alle Abhängigkeiten sind in der Standardinstallation von SQX enthalten.

    Einrichtungsanleitung

    1. Kopieren Sie den folgenden Code in ein neues Custom-Analysis-Snippet im CodeEditor und benennen Sie es SelectBestByEntryGroupArgs
    2. Kompilieren Sie das Snippet
    3. Erstellen Sie ein neues Custom Project
    4. Fügen Sie eine neue Aufgabe vom Typ Custom Analysis hinzu
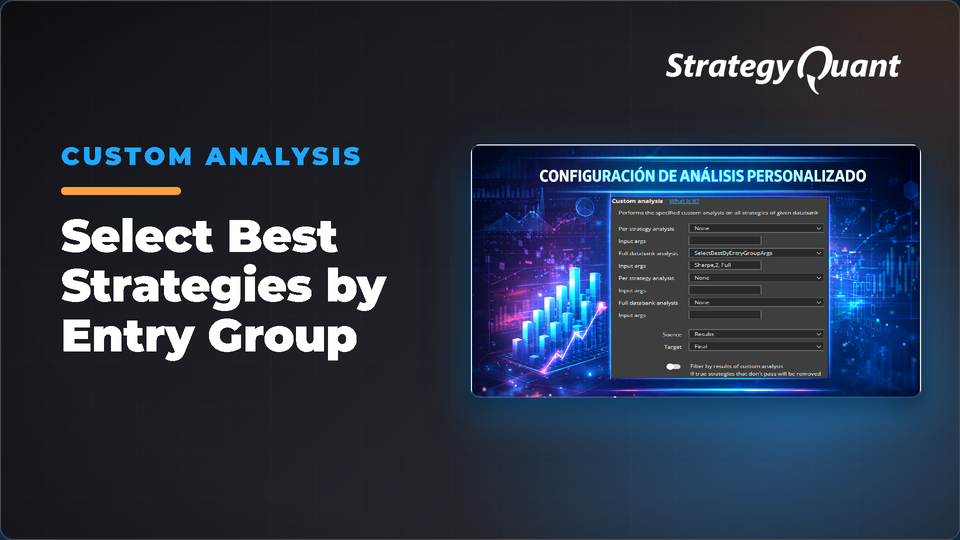
    5. Setzen Sie in der Aufgabenkonfiguration die Einstellung für die vollständige Datenbankanalyse (Full databank analysis) auf SelectBestByEntryGroupArgs
    6. Legen Sie Ihre Quelldatenbank fest (diejenige, die alle Ihre Strategien enthält)
    7. Legen Sie Ihre Ziel-Datenbank fest (in die die Gewinner kopiert werden)
    8. Stellen Sie sicher, dass die Option „Nach Ergebnissen der benutzerdefinierten Analyse filtern“ deaktiviert ist
    9. Konfigurieren Sie optional das Feld „Input args“ (siehe unten)
    10. Führen Sie das Projekt aus

    Input args

    Das Snippet akzeptiert drei optionale, durch Kommas getrennte Parameter: das Bewertungskriterium, die Anzahl der pro Gruppe auszuwählenden Top-Strategien (mindestens 1, maximal 10) und den für die Berechnungen zu verwendenden Stichprobentyp.

    Format: Kriterium,N,Stichprobe

    Beispiele:

    • (leer) — 1 beste Strategie pro Gruppe, Ret/DD-Verhältnis, Gesamte Stichprobe (alle Standardwerte)
    • RetDD — 1 beste pro Gruppe nach Ret/DD-Verhältnis, Gesamte Stichprobe
    • RetDD,3 — 3 beste pro Gruppe nach Ret/DD-Verhältnis, Gesamte Stichprobe
    • RetDD,3,IS — 3 beste pro Gruppe nach Ret/DD-Verhältnis, In Sample
    • Sharpe,5,OOS — 5 beste pro Gruppe nach Sharpe-Ratio, Out of Sample
    • Calmar,10,Full — 10 beste pro Gruppe nach Calmar-Ratio, Gesamte Stichprobe

    Verfügbare Kriterien:

    • RetDD — Ret/DD-Verhältnis (Standard)
    • Sharpe — Sharpe-Ratio
    • ProfitFactor — Profit-Faktor
    • NetProfit — Nettogewinn (absolut)
    • Calmar — Calmar-Ratio
    • WinRate — Prozentsatz der Gewinntrades
    • Drawdown — Geringster absoluter Drawdown (niedriger ist besser)

    Verfügbare Stichprobentypen:

    • Full — Gesamte Stichprobe (Standard, falls weggelassen)
    • IS — In Sample
    • OOS — Out of Sample

    Beispiel

    Wenn Ihre Quell-Datenbank 42 Strategien enthält, die sich auf 17 verschiedene Einstiegsindikator-Kombinationen verteilen, und Sie die Input args auf RetDD,2,OOS setzen, enthält Ihre Ziel-Datenbank nach Ausführung des Snippets bis zu 34 Strategien — die 2 besten nach Ret/DD-Verhältnis, berechnet auf Out-of-Sample-Daten aus jeder Gruppe. Gruppen mit nur einer Strategie steuern nur eine bei.

    Code

    Code im Header des Artikels.

    Haftungsausschluss

    Dieses Snippet wird ausschließlich zu Bildungs- und Forschungszwecken bereitgestellt. Es stellt weder eine Finanzberatung noch eine Empfehlung zum Handel mit Finanzinstrumenten dar. Die vergangene Performance einer durch dieses Tool ausgewählten Strategie ist kein Indikator für zukünftige Ergebnisse. Die Nutzung erfolgt auf eigenes Risiko. Validieren Sie die Ergebnisse stets unabhängig, bevor Sie eine Strategie im Live-Trading einsetzen.

    Danke fürs Mitlesen. Bis zum nächsten Build.
    José Carlos

    Die Wertentwicklung in der Vergangenheit ist keine Garantie für zukünftigen Erfolg. Alle Informationen sollten ausschließlich zu Bildungszwecken betrachtet werden. Von der Regierung der VEREINIGTEN STAATEN vorgeschriebener Haftungsausschluss – Die Commodity Futures Trading Commission weist darauf hin: Der Handel mit Futures und Optionen birgt große potenzielle Erträge, aber auch große potenzielle Risiken. Sie müssen sich der Risiken bewusst und bereit sein, diese zu akzeptieren, um an den Futures- und Optionsmärkten zu investieren. Handeln Sie nicht mit Geld, dessen Verlust Sie sich nicht leisten können. Dies ist weder eine Aufforderung noch ein Angebot zum Kauf/Verkauf von Futures, Aktien oder darauf basierenden Optionen. Es wird keine Zusicherung gegeben, dass irgendein Konto Gewinne oder Verluste erzielen wird oder wahrscheinlich erzielen wird, die den in diesem Dokument besprochenen ähnlich sind. Die vergangene Wertentwicklung eines Handelssystems oder einer Handelsmethodik lässt nicht notwendigerweise auf zukünftige Ergebnisse schließen. CFTC-REGEL 4.41 – HYPOTHETISCHE ODER SIMULIERTE PERFORMANCE-ERGEBNISSE UNTERLIEGEN BESTIMMTEN EINSCHRÄNKUNGEN. IM GEGENSATZ ZU EINER AUFZEICHNUNG DER TATSÄCHLICHEN WERTENTWICKLUNG STELLEN SIMULIERTE ERGEBNISSE KEINEN TATSÄCHLICHEN HANDEL DAR. DA DIE TRADES NICHT AUSGEFÜHRT WURDEN, KÖNNEN DIE ERGEBNISSE AUSSERDEM DEN EINFLUSS BESTIMMTER MARKTFAKTOREN WIE ETWA MANGELNDE LIQUIDITÄT AUSGEGLICHEN HABEN. SIMULIERTE HANDELSPROGRAMME UNTERLIEGEN IM ALLGEMEINEN ZUDEM DER TATSACHE, DASS SIE IM NACHHINEIN ENTWICKELT WURDEN. ES WIRD KEINE ZUSICHERUNG GEGEBEN, DASS EIN KONTO GEWINNE ODER VERLUSTE ERZIELEN WIRD ODER WAHRSCHEINLICH ERZIELEN WIRD, DIE DEN DARGESTELLTEN ÄHNLICH SIND. ES WIRD KEINE ZUSICHERUNG GEGEBEN, DASS IRGENDEIN KONTO GEWINNE ODER VERLUSTE ERZIELEN WIRD ODER WAHRSCHEINLICH ERZIELEN WIRD, DIE DEN AUF DIESER WEBSITE BESPROCHENEN ÄHNLICH SIND. WENN SIE SICH ENTSCHEIDEN, ECHTES GELD ZU INVESTIEREN, SOLLTEN ALLE HANDELSENTSCHEIDUNGEN AN DEN FINANZMÄRKTEN IHRE EIGENEN SEIN.
    Kostenlos

    Dateien

    • Snippet-SelectBestStrategiesbyEntryGroup.sqm9 KBGesperrt

    Der Download wird nach dem Kauf oder mit einem aktiven Tier freigeschaltet.

    Details
    Version1.0.0
    Veröffentlicht19. Oktober 2026
    Zuletzt aktualisiert2. November 2026
    AppSQ
    TypeSnippet
    AuthorPepe
    App version145.3058
    Codebase categoryCustom Analysis