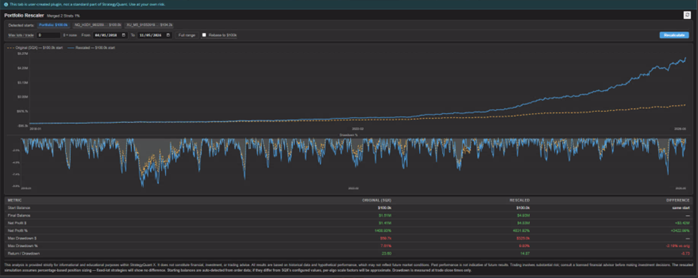
Korrigiert Portfolio-Ergebnisse durch Neuskalierung von Trades, um das Portfoliowachstum bei der Kombination von Strategien zu berücksichtigen. Zeigt ursprüngliche vs. neu skalierte Equity-Kurven mit automatisch erkannten Kontoständen und Drawdown-Analyse an.
Übersicht
StrategyQuant X erstellt Portfolioergebnisse, indem es mehrere Strategien zusammenführt und deren Trade-P&Ls auf einen einzigen Anfangssaldo aufaddiert. Das ist schnell und einfach, führt jedoch zu einer systematischen Verzerrung = Jede Strategie wurde isoliert getestet und passte ihre Positionsgrößen an ihr eigenes Konto an (z. B. 1 % von 100.000 $). Nach der Zusammenführung wächst das Portfolio zwar, aber die einzelnen Positionsgrößen passen sich nie an das größere kombinierte Guthaben an. Eine Strategie, die eine Position von 1.000 $ eröffnete, als das Portfolio bei 100k $ lag, eröffnet immer noch eine Position von 1.000 $, wenn das Portfolio auf 400k $ angewachsen ist. Die Position beträgt nun nur noch ein Viertel dessen, was ein 1%-Risiko tatsächlich wäre.
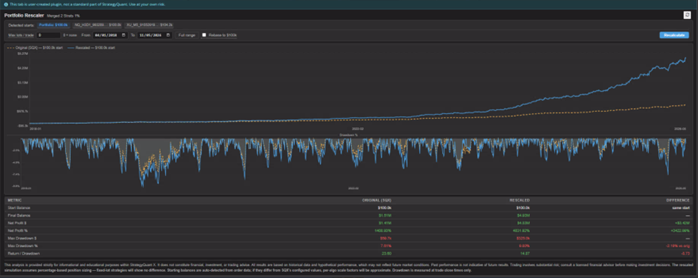
Dieses Plugin durchläuft die gesamte Trade-Historie des Portfolios chronologisch erneut und wendet auf jeden Trade einen Skalierungsfaktor an, sodass die Position jeder Strategie immer relativ zum aktuellen kombinierten Portfoliostand bemessen wird und nicht anhand ihres eigenen isolierten Anfangssaldos. Das Ergebnis sind zwei nebeneinander dargestellte Equity-Kurven: Original (stimmt exakt mit SQX überein) und Skaliert (was ein korrektes Compounding erzielt hätte) mit einem darunter liegenden Drawdown-Vergleichsdiagramm.
Funktionen
- Repliziert die ursprüngliche Portfoliokurve von SQX exakt, sodass Sie eine verifizierte Baseline für Vergleiche haben
- Führt das Portfolio mit korrekter Skalierung pro Trade erneut aus, wobei jeder Trade um aktueller Portfoliostand ÷ isolierter Kontostand des Algos zu diesem Zeitpunkt neu skaliert wird
- Zeigt ein Drawdown-%-Diagramm für beide Kurven an, damit Sie sehen können, wann Drawdowns aufgetreten sind und ob die Neuskalierung sie verbessert oder verschlechtert
- Erkennt alle Anfangssalden automatisch aus den Orderdaten; der Portfoliostart und der isolierte Start jedes Algos werden direkt aus der ersten Order jeder Strategie ausgelesen; keine manuellen Eingaben erforderlich
- Unterstützt eine Max-Lots-Obergrenze, sodass Sie die realistisch begrenzte Kurve für Positionslimits von Prop-Trading-Firmen sehen können
- Datumsbereichsfilter mit Warmstart. Schränken Sie die Ansicht auf einen beliebigen Unterzeitraum ein; Trades vor dem Bereich werden nachgespielt, um alle Kontostände auf den korrekten Stand vor Beginn des Fensters zu bringen
- Die Option „Auf Start rebasieren“ normalisiert beide Kurven auf den ursprünglichen Ausgangspunkt für jeden ausgewählten Bereich, wodurch zwei beliebige Zeiträume direkt und gleichwertig vergleichbar werden
Funktionsweise
Anfangssalden werden automatisch erkannt. Der Portfolio-Anfangssaldo wird als firstOrder.Balance − firstOrder.ProfitLoss ausgelesen. Der isolierte Anfangssaldo jeder Strategie wird auf dieselbe Weise aus der jeweils ersten Order der Strategie ermittelt (identifiziert durch ResultName).
Die Original-Kurve ist ein direkter Replay: Beginn beim erkannten Portfoliosaldo, anschließendes chronologisches Addieren des ursprünglichen ProfitLoss jedes Trades. Dies muss exakt mit dem von SQX gemeldeten Nettogewinn, Endsaldo und Drawdown übereinstimmen. Wenn nicht, stimmt der erkannte Anfangssaldo nicht.
Die skaliere Kurve verwendet denselben Anfangssaldo und führt dann für jeden Trade Folgendes aus:
scaleFactor = currentPortfolioBalance ÷ algoIsolatedBalance
scaledPL = originalPL × scaleFactor
Der isolierte Saldo des Algos wird nach jedem seiner eigenen Trades aktualisiert (isoBal += originalPL), sodass das Verhältnis widerspiegelt, wie sich das Konto dieser Strategie isoliert entwickelt hätte. Wenn eine Max-Lots-Obergrenze festgelegt ist, wird der Skalierungsfaktor nach unten begrenzt, sodass die implizierte Position niemals maxLots ÷ originalLotSize überschreitet.
Drawdown % wird unabhängig vom Drawdown $ erfasst, genau wie in SQX: Der stärkste prozentuale Rückgang (Peak-to-Valley ÷ lokaler Peak) und der stärkste Rückgang in Dollar werden separat über die gesamte Trade-Historie gemessen und in der Statistiktabelle ausgewiesen.
Annahmen
- Strategien verwenden prozentuale Positionsgrößenbestimmung (z. B. 1 % Risiko pro Trade)
- Wenn Strategien feste Lotgrößen verwenden, verändert der Skalierungsfaktor den fiktiven P&L, aber nicht die tatsächliche Lot-Anzahl. Die neu skalierte Kurve sieht dann zwar anders aus, spiegelt jedoch nicht wider, was Sie tatsächlich ausführen könnten.
- Das Feld „Balance“ in Portfolio-Orders stellt den isolierten Kontostand der einzelnen Strategie dar (nicht den kombinierten Portfoliostand)
- Dies verwendet das Plugin, um das Startkapital jedes Algos zu erkennen und dessen Entwicklung zu verfolgen. Wenn SQX den fortlaufenden Saldo auf Portfolioebene in diesem Feld speichert, sind die Skalierungsfaktoren pro Algo falsch. Überprüfen Sie dies, indem Sie sicherstellen, dass die erkannten Algo-Startchips mit den Anfangssalden Ihrer Strategie übereinstimmen.
- Alle Strategien verwenden dieselbe Basiswährung
- GuV-Werte werden in reinen Währungseinheiten summiert und skaliert; währungsübergreifende Portfolios werden nicht unterstützt.
- Die Erkennung des Startkapitals setzt voraus, dass vor der allerersten Order in den Daten keine Trades geschlossen wurden
- Wenn der Datenexport abgeschnitten ist (z. B. wenn Sie einen Out-of-Sample-Ausschnitt betrachten), entspricht das erkannte Startkapital dem Saldo zu Beginn dieses Ausschnitts und nicht dem ursprünglich konfigurierten Kapital.
Einschränkungen & Nachteile
Die neu skalierte Kurve ist eine Simulation, kein Backtest. Der Skalierungsfaktor wird auf die ursprüngliche GuV angewendet, die mit festen Lot-Größen berechnet wurde. In der Realität hätte der Handel mit einer größeren Lot-Größe einen anderen Markteinfluss gehabt und den Preis möglicherweise anders zu Ihren Ungunsten bewegt. Dieser Effekt ist bei liquiden Instrumenten und kleinen Kontogrößen vernachlässigbar, kann jedoch bei illiquiden Märkten oder sehr großen Positionen erheblich sein.
Sich überschneidende Trades werden nicht berücksichtigt. Die Neuskalierung geht davon aus, dass jeder Trade unabhängig ist. Wenn zwei Strategien gleichzeitig Positionen halten, ist das kombinierte Exposure zu jedem Zeitpunkt die Summe beider skalierter Positionen – das Plugin prüft nicht, ob dies Margin- oder Exposure-Limits verletzen würde.
Die Begrenzung der maximalen Lot-Größe wird pro Trade und nicht pro offener Position angewendet. Wenn mehrere Strategien gleichzeitig offene Trades haben, wird jede einzeln begrenzt, die Gesamtzahl der offenen Lots über alle gleichzeitigen Positionen hinweg wird jedoch nicht eingeschränkt.
Der Drawdown wird nur zum Zeitpunkt des Schließens von Trades gemessen. Schwankungen des Eigenkapitals innerhalb eines Trades (offener Drawdown) sind in den Orderdaten nicht sichtbar. Der ausgewiesene maximale Drawdown kann niedriger sein als derjenige, der auf einer Tick-für-Tick-Eigenkapitalkurve zu beobachten wäre.
Strategien mit festen Lots zeigen keinen signifikanten Unterschied zwischen „Original“ und „Rescaled“ – der Skalierungsfaktor ändert zwar den impliziten Dollar-Gewinn/-Verlust, nicht jedoch das tatsächliche Risikoverhalten der Strategie.
Dies soll Ihnen eine Vorstellung davon vermitteln, wie Ihr Portfoliorisiko tatsächlich skaliert, da der Drawdown-Wert in den Ergebnissen von StrategyQuant bei prozentualem Risiko (Risk %) nicht präzise ist