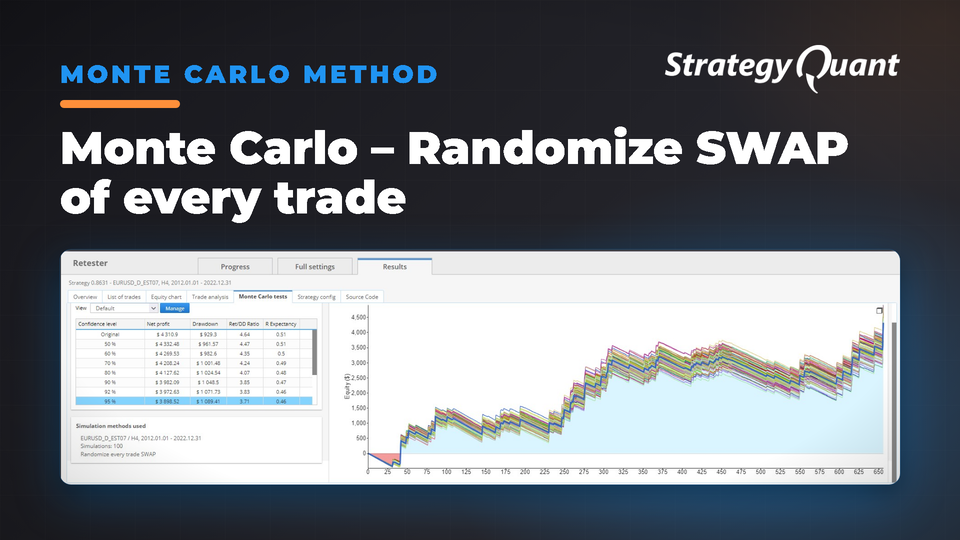
Monte Carlo – SWAP jedes einzelnen Trades randomisieren
StrategyQuantPlugins
Führt Monte-Carlo-Simulationen mit randomisierten SWAP-Werten für jeden Trade durch, um die Robustheit der Strategie gegenüber schwankenden Übernacht-Zinssätzen zu analysieren.
Ein SWAP ist die Zinsgebühr oder -gutschrift, die dem Konto eines Traders gutgeschrieben oder belastet wird, wenn eine Position beim Forex- oder CFD-Trading über Nacht gehalten wird. Diese Gebühr richtet sich nach der Zinsdifferenz zwischen den beiden Währungen eines Forex-Paares oder den Finanzierungskosten einer Position bei CFDs. Sie kann je nach Richtung des Trades und der Zinsdifferenz entweder positiv (eine Gutschrift) oder negativ (eine Belastung) sein.
Wenn wir diesen Monte-Carlo-Test anwenden, enthält jeder Trade während des Backtests Swap-Werte, die zufällig innerhalb des Bereichs [-Range,Range] generiert werden. Einfach ausgedrückt: Durch die Durchführung von 500 (oder einer anderen Anzahl) Backtests mit zufällig generierten Swaps für jeden Trade erhalten Sie eine Monte-Carlo-Perspektive auf die Veränderung der Swaps.
In diesem speziellen Beispiel haben wir 100 Simulationen mit randomisiertem SWAP für jeden Trade durchgeführt.
Dieser Test unterscheidet sich vom vorherigen dadurch, dass er jeden Trade im aktuellen Backtest randomisiert. Der erste Trade kann einen positiven Long-Swap und einen negativen Short-Swap aufweisen, während nachfolgende Trades völlig abweichende Swap-Kombinationen haben können. Daher implementiert dieser Test einen zufälligen Swap für jeden einzelnen Trade. Wenn die Anzahl der Monte-Carlo-Simulationen auf 500 festgelegt ist, gibt es 500 Backtests, von denen jeder individuelle Swaps aufweist.
So importieren Sie benutzerdefinierte Indikatoren in SQX:
Sie kennen mich als clonex. Ich bin Ivan Hudec – ich habe die kostenlosen Bausteine entwickelt, die Sie hier nutzen, und ich schreibe über die Forschung dahinter auf algotrading.space. Benötigen Sie eine individuelle Entwicklung? Arbeiten Sie mit mir zusammen.