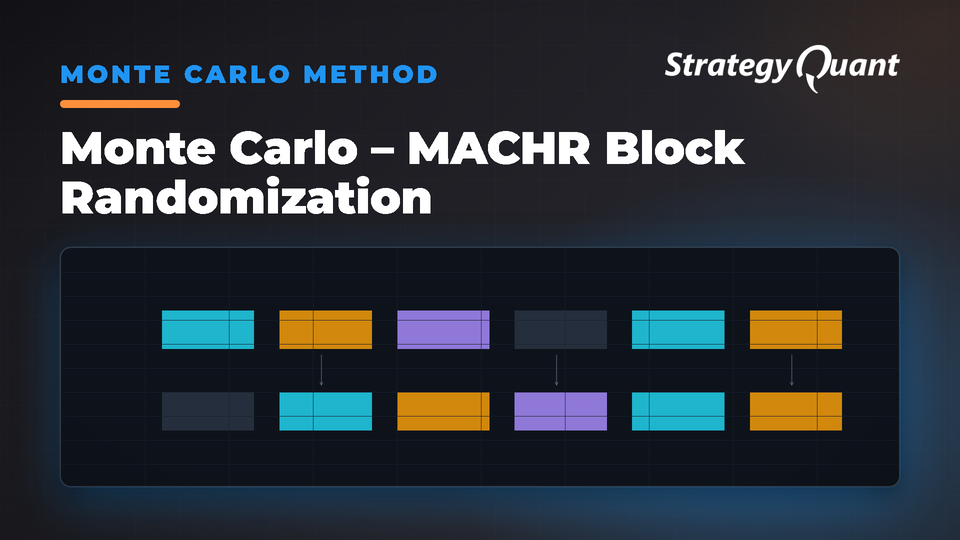
Testet die Robustheit von Strategien gegenüber wechselnden Marktregime-Sequenzen mittels Block-Randomisierung. Zeigt, ob der Vorteil Ihrer Strategie regimeunabhängig ist oder von der historischen Reihenfolge in Ihrem Backtest abhängt.
In der realen Welt des Tradings folgen Marktbedingungen keiner vorhersehbaren Abfolge. Bullenmärkte, Bärenmärkte, Phasen hoher Volatilität und Konsolidierungsphasen können über verschiedene Zeiträume oder Instrumente hinweg in völlig unterschiedlicher Reihenfolge auftreten. Eine Strategie, die bei einer bestimmten Abfolge von Marktregimen gut abschneidet, könnte Probleme bekommen, wenn dieselben Regime in einer anderen Reihenfolge auftreten würden. Diese Monte-Carlo-Simulation wurde speziell entwickelt, um zu testen, wie robust Ihre Strategie gegenüber Veränderungen in der Abfolge von Marktregimen ist, ohne dabei die internen Eigenschaften zu zerstören, die jede Regimeperiode definieren.
Der MACHR-Test (Market Condition Historical Randomization) mit Block-Randomisierung geht einer grundlegenden Frage nach: „Was wäre, wenn dieselben Marktbedingungen aufgetreten wären, jedoch in einer anderen Reihenfolge?“
Wenn wir diesen Monte-Carlo-Test anwenden, führt die Simulation eine ausgeklügelte Form der Randomisierung ein, die auf Blöcken aufeinanderfolgender Trades statt auf einzelnen Trades basiert:
Block-Erstellung: Die ursprüngliche Trade-Sequenz wird in Blöcke aufeinanderfolgender Trades unterteilt (standardmäßig 5 Trades pro Block, konfigurierbar von 2 bis 50). Jeder Block stellt eine zusammenhängende Periode des Marktverhaltens dar und bewahrt die internen Beziehungen zwischen Trades, die unter ähnlichen Marktbedingungen stattgefunden haben.
Bootstrap-Block-Sampling: Anstatt einzelne Trades einfach zufällig zu mischen, verwendet die Simulation ein Bootstrap-Sampling, um Blöcke zufällig mit Zurücklegen auszuwählen. Dies bedeutet, dass einige Marktregime-Phasen (Blöcke) in einer Simulation mehrfach vorkommen können, während andere überhaupt nicht erscheinen – ganz ähnlich wie bestimmte Marktbedingungen manche Zeiträume dominieren können, während sie in anderen fehlen.
Erhaltung der Regime-Struktur: Innerhalb jedes ausgewählten Blocks bleiben die ursprüngliche Trade-Sequenz und die zeitlichen Beziehungen erhalten. Dadurch bleiben die authentische Marktmikrostruktur, Einstiegs-/Ausstiegsbeziehungen und regimespezifische Verhaltensmuster gewahrt, die definieren, wie Ihre Strategie unter diesen Bedingungen tatsächlich abgeschnitten hat.
Zeitstempel-Rekonstruktion: Nach der Block-Randomisierung rekonstruiert die Simulation optional chronologische Zeitstempel, um eine korrekte Berechnung der Equity-Kurve und der Leistungskennzahlen zu gewährleisten. So wird sichergestellt, dass die randomisierte Sequenz als plausible alternative Markthistorie erscheint.
Stellen Sie sich beispielsweise vor, Ihr ursprünglicher Backtest enthielt diese Trade-Blöcke:
Block 1: 5 Trades während eines Bullenmarktes im Trend
Block 2: 5 Trades während einer Konsolidierung mit hoher Volatilität
Block 3: 5 Trades während eines Bärenmarktabschwungs
Block 4: 5 Trades während einer Erholung mit geringer Volatilität
Eine Simulation könnte per Bootstrap Folgendes generieren: Block 2 → Block 1 → Block 2 → Block 4. Dies schafft ein Szenario, in dem volatile Phasen dominieren, Trendphasen reduziert sind und Bärenmärkte vollständig fehlen. Eine andere Simulation könnte ergeben: Block 3 → Block 3 → Block 1 → Block 4, was ein stark bärenmarktdominiertes Szenario mit anschließender Erholung erzeugt.
Dieser Test unterscheidet sich grundlegend von der Randomisierung einzelner Trades oder von Parameter-Jitter-Tests. Anstatt die Sensitivität gegenüber Ausführungsschwankungen oder Parameterinstabilitäten zu testen, bewertet die MACHR-Block-Randomisierung gezielt die Abhängigkeit von der Regime-Reihenfolge. Sie beantwortet die Frage, ob der Erfolg Ihrer Strategie auf einer glücklichen Abfolge von Marktbedingungen beruhte oder ob sie über verschiedene plausible Anordnungen derselben Marktregimes hinweg robust bleibt.
Durch das Ausführen von mehr als 500 Simulationen generieren Sie eine Verteilung von Performance-Ergebnissen, die widerspiegelt, wie Ihre Strategie in verschiedenen möglichen „Markthistorien“ abschneiden könnte – wobei jede dieselben Arten von Marktbedingungen enthält, jedoch in neu gemischter Reihenfolge. Dies liefert entscheidende Erkenntnisse darüber, ob der Vorteil Ihrer Strategie wirklich regimeunabhängig ist oder ob er auf bestimmten Abfolgen von Marktbedingungen beruht, die sich in Zukunft möglicherweise nicht wiederholen.
Eine Strategie, die über alle MACHR-Simulationen hinweg eine konsistente Leistung zeigt, beweist echte Regime-Robustheit. Umgekehrt deutet eine hohe Varianz bei den Simulationsergebnissen darauf hin, dass die Strategie möglicherweise zu stark von der spezifischen historischen Abfolge der Marktregimes in Ihren Backtest-Daten abhängt.
Sie kennen mich als clonex. Ich bin Ivan Hudec – ich habe die kostenlosen Bausteine erstellt, die Sie hier verwenden, und schreibe über die Forschung dahinter auf algotrading.space. Benötigen Sie eine individuelle Entwicklung? Arbeiten Sie mit mir zusammen.