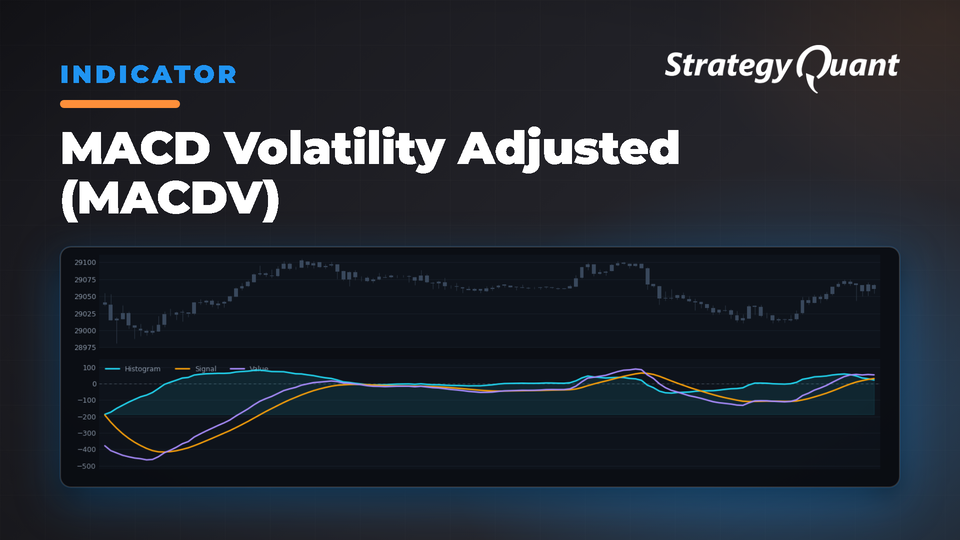
Volatilitätsbereinigter Momentum-Indikator, der den MACD über die ATR normalisiert, um konsistente Signale unter allen Marktbedingungen zu liefern. Verstärkt subtiles Momentum in ruhigen Märkten und verhindert Überreaktionen in volatilen Phasen.
Hinweis zu Urheberschaft & geistigem Eigentum
Diese Seite bietet eine unabhängige Implementierung des von Alex Spiroglou (2015) entwickelten MACD-V (volatilitätsnormalisierter MACD), der in der Forschungsarbeit „MACD-V: Volatility Normalized Momentum“ vorgestellt und mit dem NAAIM Founders Award (2022) sowie dem Charles H. Dow Award (2022) ausgezeichnet wurde.
Dies ist eine unabhängige Implementierung zu Bildungszwecken, die in keiner Verbindung zu Alex Spiroglou, der NAAIM oder der CMT Association steht oder von diesen unterstützt wird.
Keine Anlageberatung / Keine Gewährleistung – Nur zu Informations- und Bildungszwecken; Bereitstellung „wie besehen“ ohne Mängelgewähr. Nutzung auf eigene Gefahr.
Referenz: Alex Spiroglou (2022): MACD-V: Volatility Normalized Momentum
Wie der MACD-V funktioniert
MACD-V = ((Fast EMA – Slow EMA) / ATR) × 100
Signallinie = EMA des MACD-V über die Signalperiode
Histogramm = MACD-V – Signallinie
Der Indikator berechnet den schnellen EMA (jüngstes Momentum), den langsamen EMA (längerfristiger Trend) und die ATR (Volatilität). Die Division der EMA-Differenz durch die ATR skaliert das Ergebnis basierend auf der Marktvolatilität – eine hohe Volatilität führt bei gleicher Momentum-Differenz zu kleineren Werten, eine niedrige Volatilität zu größeren Werten. Das Ergebnis wird zur besseren Lesbarkeit mit 100 multipliziert. Eine Signallinie (EMA des MACD-V) und ein Histogramm vervollständigen den Indikator.
Erkennungslogik
Wichtige Signalmuster:
Momentum-Bestätigung: Durchbricht der Kurs einen Widerstand bei steigendem MACD-V und sich ausweitendem Histogramm, bestätigt dies echte volatilitätsbereinigte Ausbrüche. Der MACD-V generiert bei Fehlausbrüchen, die allein durch Volatilitätsspitzen getrieben werden, kein Signal.
Divergenzanalyse: Erreicht der Kurs neue Höchststände, während der MACD-V tiefere Hochs bildet, signalisiert dies ein nachlassendes Momentum nach Volatilitätsbereinigung – eine verlässliche Umkehrwarnung.
Nulllinien-Kreuzungen: Schneidet der MACD-V die Nulllinie nach oben, signalisiert dies ein positives volatilitätsbereinigtes Momentum; ein Schnitt nach unten signalisiert ein negatives Momentum.
Histogrammanalyse: Wachsende Histogrammbalken bestätigen eine Beschleunigung des Momentums; schrumpfende Balken warnen vor Verlangsamung und potenziellen Trendwenden.
Parameter & Konfigurationen
FastPeriod (Standard: 12) – EMA für das jüngste Preismomentum. Bereich: 2–500. Niedrigere Werte erhöhen die Reaktionsfähigkeit; höhere Werte reduzieren Rauschen.
SlowPeriod (Standard: 26) – EMA für den längerfristigen Trend. Bereich: 2–500. Höhere Werte sorgen für stabilere Trends.
SignalPeriod (Standard: 9) – Glättungsperiode für die MACD-V-Signallinie. Bereich: 2–500. Kürzere Perioden liefern frühere Signale; längere Perioden filtern Rauschen heraus.
ATRPeriod (Standard: 26) – Average True Range-Periode für die Volatilitätsanpassung. Bereich: 2–500. Die Anpassung an die SlowPeriod gewährleistet eine harmonische Volatilitätsnormalisierung.
Voreingestellte Konfigurationen:
Standard-Setup: FastPeriod=12, SlowPeriod=26, SignalPeriod=9, ATRPeriod=26 – Ausgewogene Konfiguration, die den klassischen MACD mit Volatilitätsanpassung widerspiegelt.
Reaktionsfreudiges Setup: FastPeriod=8, SlowPeriod=17, SignalPeriod=9, ATRPeriod=17 – Erhöhte Sensitivität für das Swing-Trading.
Aggressives Setup: FastPeriod=5, SlowPeriod=13, SignalPeriod=5, ATRPeriod=13 – Maximierte Reaktionsschnelligkeit für aktive Trader und Scalper.
Konservatives Setup: FastPeriod=14, SlowPeriod=28, SignalPeriod=12, ATRPeriod=28 – Längere Perioden reduzieren Fehlsignale für Positionstrader.
Intraday-Trading-Setup: FastPeriod=8, SlowPeriod=21, SignalPeriod=8, ATRPeriod=21 – Optimiert für 5-Minuten- und 15-Minuten-Charts.
Trendfolge-Setup: FastPeriod=16, SlowPeriod=34, SignalPeriod=11, ATRPeriod=34 – Lange Perioden betonen wesentliche Momentum-Verschiebungen.
Handelsanwendungen
Der MACD-V zeichnet sich besonders bei der Bestätigung von Ausbrüchen aus, indem er echte Momentum-Zunahmen von Volatilitätsspitzen unterscheidet. Bei Übergängen von Seitwärtsphasen in Trends stellt die Volatilitätsbereinigung sicher, dass Signale tatsächliche Momentum-Veränderungen und keine Volatilitätsartefakte darstellen. Die Divergenzanalyse wird verlässlicher: Erreicht der Kurs neue Höchststände, der MACD-V bildet jedoch tiefere Hochs, hat sich das Momentum ungeachtet des herrschenden Volatilitätsregimes spürbar abgeschwächt.
Die Nulllinien-Dynamik dient als Trendfilter: Ein MACD-V über null bestätigt das Aufwärtstrend-Momentum; ein Unterschreiten warnt vor Momentumschwäche. Signallinien-Kreuzungen generieren qualitativ hochwertigere Einstiege als beim traditionellen MACD. Eine Ausweitung des Histogramms während Trends zeigt eine zunehmende Stärke des Impulses; schrumpfende Balken warnen vor einer Verlangsamung.
Für die Multi-Timeframe-Analyse ermöglicht der MACD-V konsistente Momentum-Vergleiche über verschiedene Instrumente und Zeiteinheiten hinweg, da die Volatilitätsanpassung die Werte normiert.
Best Practices
Passen Sie die ATR-Periode an die langsame Periode an, um eine harmonische Abstimmung zu erzielen. Testen Sie den MACD-V neben dem traditionellen MACD, um die Effekte der Volatilitätsanpassung zu verstehen. Nutzen Sie Extremwerte strategisch: In Trendmärkten bestätigen sie kraftvolle Trends; in Seitwärtsphasen signalisieren sie Erschöpfung. Kombinieren Sie den MACD-V mit der Preisstruktur für robuste Setups. Beobachten Sie das Verhalten des Histogramms um die Nulllinie herum. Ziehen Sie unterschiedliche Parametersätze für verschiedene Volatilitätsregime in Betracht. Implementieren Sie Divergenz-Scans systematisch – eine MACD-V-Divergenz stellt eine echte Verlangsamung des Momentums dar, keine Volatilitätseffekte.
Ich bin Ivan Hudec (clonex) – Ich habe die kostenlosen Blöcke erstellt, die Sie hier verwenden. Erfahren Sie mehr unter algotrading.space. Mit mir zusammenarbeiten.