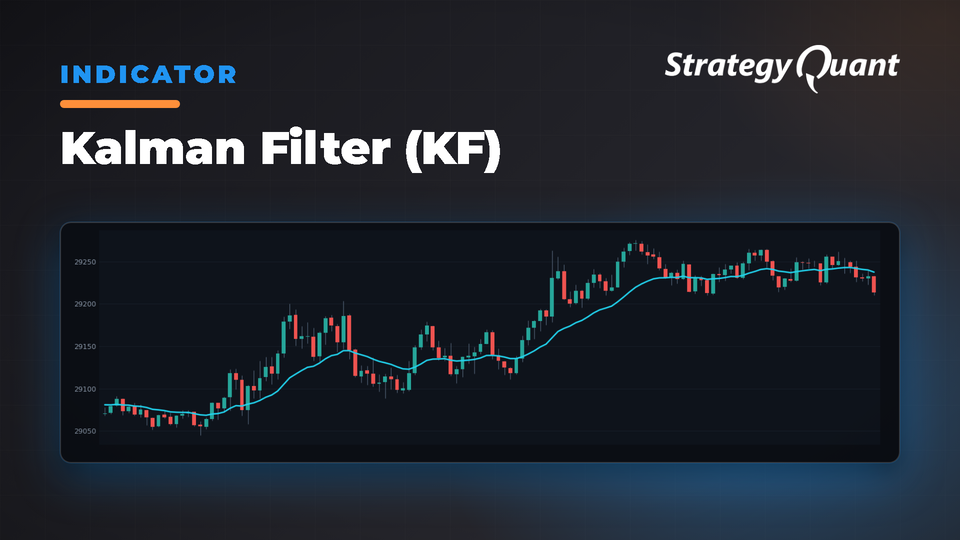
Ein mathematischer Filter, der glatte, adaptive Preisschätzungen liefert und gleichzeitig die Geschwindigkeit verfolgt, um Marktrauschen zu reduzieren. Nützlich für die Trendanalyse und die Entwicklung von Ein- und Ausstiegsregeln in algorithmischen Handelsstrategien.
Der Kalman-Filter ist ein mathematischer Ansatz, der häufig im Ingenieurwesen und im Finanzwesen verwendet wird, um glatte, adaptive Schätzungen des Systemzustands zu erzeugen – in diesem Fall des Preises eines Finanzinstruments. Durch die Kombination früherer Schätzungen und neuer Messungen trägt der Kalman-Filter dazu bei, Rauschen zu reduzieren und sowohl den Preis als auch seine Geschwindigkeit (oder Steigung) im Zeitverlauf zu verfolgen.
Wichtigste Parameter
ProcessNoise
Standardwert: 0.001
Stellt die angenommene Unsicherheit in der internen Vorhersage des Modells dar (Preis und Geschwindigkeit). Niedrigere Werte deuten auf ein höheres Vertrauen in die Prognose des Modells hin, während höhere Werte dazu führen, dass sich der Filter schneller an neue Daten anpasst.
MeasurementNoise
Standardwert: 0.1
Steuert, wie viel Gewicht auf neue Marktdaten gelegt wird (die „Messung“). Ein niedrigerer Wert weist auf ein größeres Vertrauen in die eingehenden Preisdaten hin, wohingegen ein höherer Wert eine größere Skepsis gegenüber unruhigen Marktbewegungen impliziert.
Decay
Standardwert: 1.0
Wendet einen Skalierungsfaktor auf die Geschwindigkeit (Steigung) an und reduziert sie allmählich im Laufe der Zeit, wenn der Wert unter 1.0 eingestellt ist. Dies kann dabei helfen, Momentum-Effekte in sich schnell verändernden Märkten zu steuern.
Einsatz in der Praxis
Rauschunterdrückung: Der Kalman-Filter liefert eine glattere Preisschätzung, die Ihnen helfen kann, echte Trends oder Trendwenden klarer zu erkennen, da er geringfügige Marktschwankungen herausfiltert.
Trend- und Momentumanalyse: Durch das Führen einer separaten Geschwindigkeitsschätzung misst der Filter implizit die Rate der Preisänderung. Dies kann Strategien unterstützen, die darauf abzielen, stabile Trends zu erfassen oder Volatilität zu steuern.
Integration mit StrategyQuant
Adaptive Indikatoren
Nutzen Sie die geglättete Ausgabe des Kalman-Filters als Ersatz für herkömmliche gleitende Durchschnitte, um Verzögerungen und Rauschen in Ihren Signalen zu reduzieren.
Ein- und Ausstiegslogik
Kombinieren Sie den geschätzten Preis des Filters mit Bedingungen in StrategyQuant (z. B. Kreuzen über/unter einen anderen Indikator), um glattere, robustere Handelsregeln zu erstellen.
Parameteroptimierung
Experimentieren Sie mit verschiedenen Einstellungen für ProcessNoise, MeasurementNoise und Decay in StrategyQuant, um festzulegen, wie schnell (oder langsam) der Filter auf Marktveränderungen reagiert.
Die Fähigkeit des Kalman-Filters, mathematische Präzision mit Echtzeit-Anpassungsfähigkeit zu kombinieren, macht ihn zu einem flexiblen Werkzeug in jedem automatisierten Trading-Setup. Durch die Feinabstimmung seiner Parameter können Sie beeinflussen, wie stark der Filter neue Daten
gegenüber bestehenden Trends gewichtet, was eine vielseitige Methode zur Bewältigung des inhärenten Rauschens an den Finanzmärkten bietet.
Der Indikator ist implementiert für: MT4/MT5/Tradestation/Multicharts.
Sie können Ihre Bedingungen ganz einfach in Custom Blocks erstellen. Weitere Informationen finden Sie hier:
Sie kennen mich als clonex. Ich bin Ivan Hudec – ich habe die kostenlosen Blöcke entwickelt, die Sie hier nutzen, und ich schreibe über die Forschung dahinter auf algotrading.space. Benötigen Sie eine individuelle Entwicklung? Arbeiten Sie mit mir zusammen.
Kostenlos
Dateien
Snippet-KalmanFilterKF.sqm23 KBGesperrt
Der Download wird nach dem Kauf oder mit einem aktiven Tier freigeschaltet.