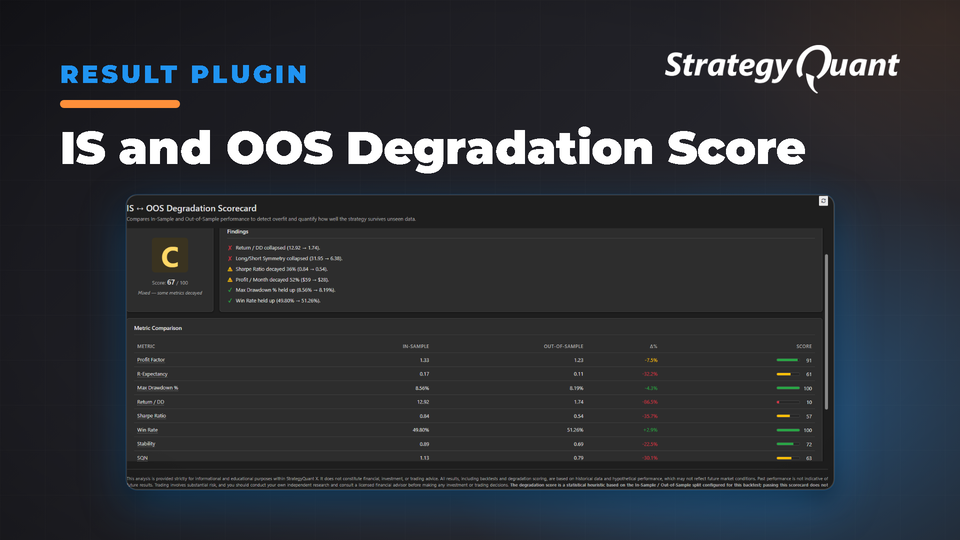
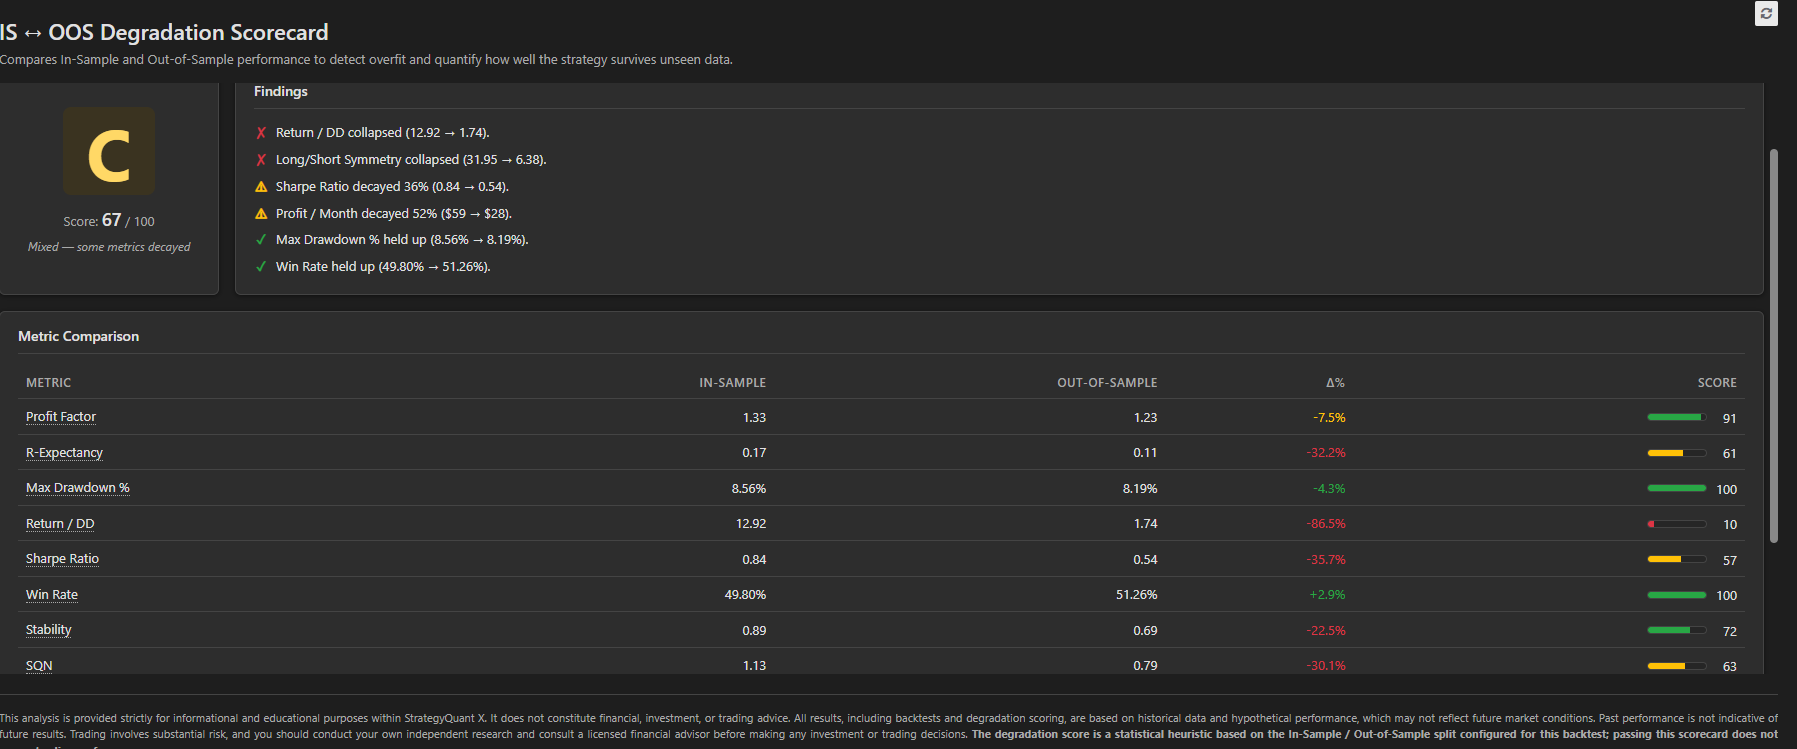
Bewertet die Robustheit von Strategien automatisch durch den Vergleich der In-Sample- und Out-of-Sample-Performance anhand von 10 Schlüsselmetriken. Erzeugt eine Note von A bis F und leicht verständliche Auswertungen, um überoptimierte (curve-fit) Strategien zu identifizieren.
Funktionsweise
Jeder robuste Backtest hält einen Teil der Daten zurück, auf dem die Strategie nie optimiert wurde – die Out-of-Sample-Periode. Die ehrliche Antwort auf die Frage: „Hat diese Strategie tatsächlich den Markt verstanden oder nur die Trainingsdaten auswendig gelernt?“ liegt in der Diskrepanz zwischen der IS- und OOS-Performance. Dieses Plugin berechnet diese Differenz automatisch für jede Schlüsselmetrik und fasst sie so zusammen, dass Sie sie in weniger als zehn Sekunden erfassen können.
Öffnen Sie den Reiter IS ↔ OOS Degradation Scorecard in den Ergebnissen, wählen Sie eine beliebige Strategie mit IS/OOS-Aufteilung aus, und das Plugin erledigt den Rest.
Was Sie erhalten
Eine Gesamtnote (A–F) mit einer Punktzahl von 0–100, farblich gekennzeichnet, sodass ein einziger Blick genügt.
Ein Analyse-Panel, das die Zahlen in verständlichen Klartext übersetzt: „Profit Factor fiel unter 1,0 – Strategie ist Out-of-Sample unrentabel“, „Maximaler Drawdown mehr als verdoppelt“, „Trefferquote stabil geblieben (52% → 51%)“. Die sechs wichtigsten Beobachtungen, priorisiert von kritisch bis positiv.
Eine Gegenüberstellung in Tabellenform über 10 Robustheitsindikatoren hinweg: Profit Factor, R-Expectancy, Max Drawdown %, Return/DD, Sharpe, Win Rate, Stabilität, SQN, monatlicher Gewinn und Long/Short-Symmetrie. Jede Zeile zeigt den IS-Wert, den OOS-Wert, die prozentuale Veränderung und einen individuellen Bewertungsbalken von 0–100.
Ein Hinweisfeld zur Stichprobengröße, das warnt, wenn Sie nur 22 OOS-Trades haben und das Ergebnis – egal wie gut – statistisch nicht aussagekräftig ist.
Hover-Tooltips für jede Kennzahl, die erklären, worum es sich handelt, was die IS→OOS-Veränderung bedeutet und ab wann ein Wert bedenklich ist.
So funktioniert die Punktevergabe
Jede Metrik wird anhand einer Erhaltungskurve bewertet – wie gut hält sich die OOS-Performance im Vergleich zu IS? Vollständige Beibehaltung (oder Verbesserung) erhält 100 Punkte; ein leichter Rückgang 75; ein deutlicher Rückgang 40; ein Einbruch 0. Kritische Vorzeichenwechsel (Profit Factor fällt unter 1,0, Expectancy wird negativ, Sharpe Ratio wird negativ) setzen die Punktzahl der Metrik sofort auf null, da die Strategie in diesen Fällen fundamental versagt hat. Anschließend werden die Metriken anhand risikogewichteter Faktoren zusammengeführt, die Rentabilität, Risiko und Beständigkeit gleichermaßen berücksichtigen.
Für wen es geeignet ist
Strategieentwickler, die eine letzte Plausibilitätsprüfung durchführen möchten, bevor sie einen Kandidaten in ein Portfolio aufnehmen.
Prop-Firm-Trader, die sicher sein müssen, dass eine Strategie, die die Evaluierung bestanden hat, nicht kurvenangepasst (curve-fitted) war.
Quants, die Batches von Strategien prüfen, die von AlgoWizard oder Builder generiert wurden – nach Noten sortieren, sich auf die As und Bs konzentrieren und die Fs verwerfen.
Was es nicht ist
Dies ist eine statistische Heuristik, keine Garantie. Eine gute Note bedeutet, dass die Strategie einen einzelnen Holdout-Split überstanden hat – sie prognostiziert keine Live-Performance. Nutzen Sie sie als einen Filter unter vielen (Monte Carlo, Walk-Forward, Robustheitstests), nicht als den einzigen.