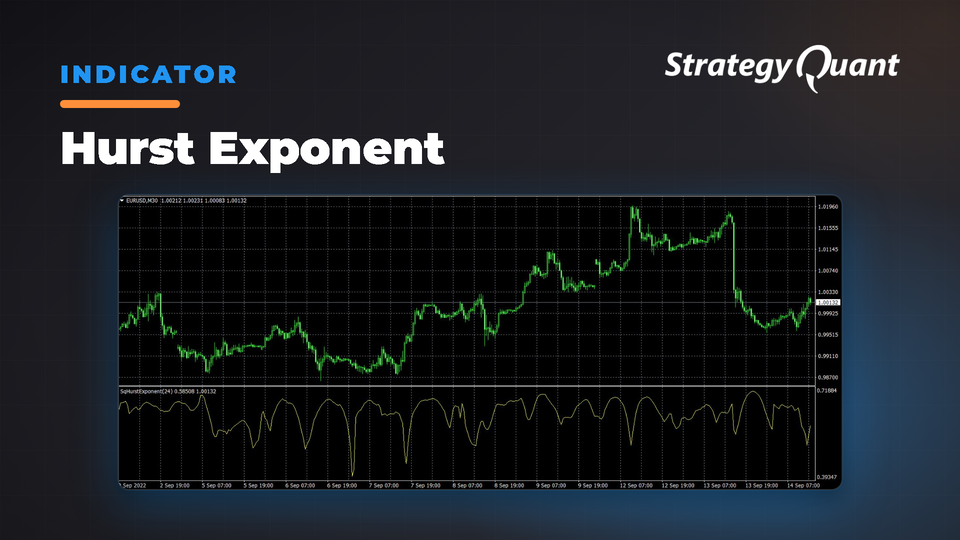
Misst die Marktpersistenz mit dem Hurst-Exponenten, um Mean-Reversion- (H<0,5) oder Trend-Verhalten (H>0,5) zu erkennen. Hilft Tradern dabei, Strategien an die aktuellen Marktbedingungen anzupassen.
Wir können den Hurst-Exponenten (H) als Maß für das Langzeitgedächtnis einer Zeitreihe verwenden, also um zu messen, wie stark diese Reihe von einem Random Walk abweicht. Dieser Skalar stellt die relative Tendenz einer Zeitreihe dar, entweder stark zum Mittelwert zurückzukehren (Mean-Reversion-Muster) oder sich in eine bestimmte Richtung zu bewegen (Trendmuster).
Die Werte des Hurst-Exponenten liegen zwischen 0 und 1. Basierend auf dem Wert von H können wir jede Zeitreihe in eine von drei Kategorien einteilen:
Liegt der Indikatorwert unter 0,5, ist von einer mittellwertrückkehrenden (antipersistenten) Zeitreihe auszugehen. Je näher der Wert bei 0 liegt, desto stärker ist der Prozess der Mittelwertrückkehr. In der Praxis bedeutet dies, dass auf einen hohen Wert ein niedriger Wert folgt und umgekehrt.
Liegt der Indikatorwert bei 0,5 – liegt ein geometrischer Random Walk vor.
Liegt der Indikatorwert über 0,5 – handelt es sich um eine trendfolgende (persistente) Zeitreihe. Je näher der Wert bei 1 liegt, desto stärker ist der Trend. In der Praxis bedeutet dies, dass auf einen hohen Wert ein noch höherer Wert folgt.
Sie kennen mich als clonex. Ich bin Ivan Hudec – ich habe die kostenlosen Blöcke entwickelt, die Sie hier nutzen, und schreibe auf algotrading.space über die Forschung dahinter. Benötigen Sie eine individuelle Entwicklung? Arbeiten Sie mit mir zusammen.
Kostenlos1 Download
Dateien
Snippet-HurstExponent.sqm34 KBGesperrt
Der Download wird nach dem Kauf oder mit einem aktiven Tier freigeschaltet.