StrategyQuant
Q AI AssistantAlgoCloudQuantAnalyzerQuantDataManager
Kostenloser KursUnternehmen
BlogDokumentationForumKontakt
BlogMarktplatz
Anmelden
Kostenloses Konto erstellen

Produkt

  • Preise & Lizenzen
  • Lernen
  • Marktplatz
  • Kostenlose Testversion starten

Rechtliches

  • Nutzungsbedingungen
  • Datenschutzerklärung
  • Cookies

Kontakt

[email protected]

Unternehmen

StrategyQuant s.r.o.

Korunní 2569/108, Vinohrady, 101 00 Praha 10, Tschechische Republik, EU

IČ: 04000498

DIČ: CZ04000498

Social Media

  • Impressum | VERARBEITUNG UND SCHUTZ PERSONENBEZOGENER DATEN

    Die Wertentwicklung in der Vergangenheit ist keine Garantie für zukünftige Erfolge. Alle Informationen sollten ausschließlich zu Bildungszwecken betrachtet werden

    VEREINIGTE STAATEN Gesetzlich vorgeschriebener Haftungsausschluss – Die Commodity Futures Trading Commission informiert: Der Handel mit Futures und Optionen birgt großes Gewinnpotenzial, aber auch erhebliche Verlustrisiken. Sie müssen sich der Risiken bewusst sein und bereit sein, diese zu akzeptieren, um an den Futures- und Optionsmärkten zu investieren. Handeln Sie nicht mit Geld, dessen Verlust Sie sich nicht leisten können. Dies ist weder eine Aufforderung noch ein Angebot zum Kauf/Verkauf von Futures, Aktien oder Optionen darauf. Es wird keine Zusicherung gemacht, dass ein Konto Gewinne oder Verluste erzielen wird oder wahrscheinlich erzielen wird, die denen in diesem Dokument genannten ähnlich sind. Die vergangene Wertentwicklung eines Handelssystems oder einer Methodik lässt nicht notwendigerweise auf zukünftige Ergebnisse schließen.

    CFTC-REGEL 4.41 – HYPOTHETISCHE ODER SIMULIERTE PERFORMANCE-ERGEBNISSE UNTERLIEGEN BESTIMMTEN EINSCHRÄNKUNGEN. IM GEGENSATZ ZU EINER TATSÄCHLICHEN PERFORMANCE-HISTORIE STELLEN SIMULIERTE ERGEBNISSE KEINEN ECHTEN HANDEL DAR. DA DIE TRADES NICHT TATSÄCHLICH AUSGEFÜHRT WURDEN, KÖNNEN DIE ERGEBNISSE AUSSERDEM DIE AUSWIRKUNGEN GEWISSER MARKTFAKTOREN WIE MANGELNDE LIQUIDITÄT ETWAIG KOMPENSIERT HABEN. SIMULIERTE HANDELSPROGRAMME UNTERLIEGEN IM ALLGEMEINEN ZUDEM DER TATSACHE, DASS SIE IM NACHHINEIN ENTWICKELT WURDEN. ES WIRD KEINE ZUSICHERUNG GEMACHT, DASS EIN KONTO GEWINNE ODER VERLUSTE ERZIELEN WIRD ODER WAHRSCHEINLICH ERZIELEN WIRD, DIE DEN DARGESTELLTEN ÄHNLICH SIND.

    ES WIRD KEINE ZUSICHERUNG GEMACHT, DASS EIN KONTO GEWINNE ODER VERLUSTE ERZIELEN WIRD ODER WAHRSCHEINLICH ERZIELEN WIRD, DIE DEN AUF DIESER WEBSITE BESPROCHENEN ÄHNLICH SIND. WENN SIE SICH ENTSCHEIDEN, ECHTES GELD ZU INVESTIEREN, SOLLTEN ALLE HANDELSENTSCHEIDUNGEN AN DEN FINANZMÄRKTEN IHRE EIGENEN SEIN.

    © StrategyQuant 2026

    Bereitgestellt von Klaudie.ai

    Zurück zum MarktplatzDIGITAL

    Efficiency SuperTrend (EST)

    StrategyQuantIndikatoren
    Efficiency SuperTrend (EST)

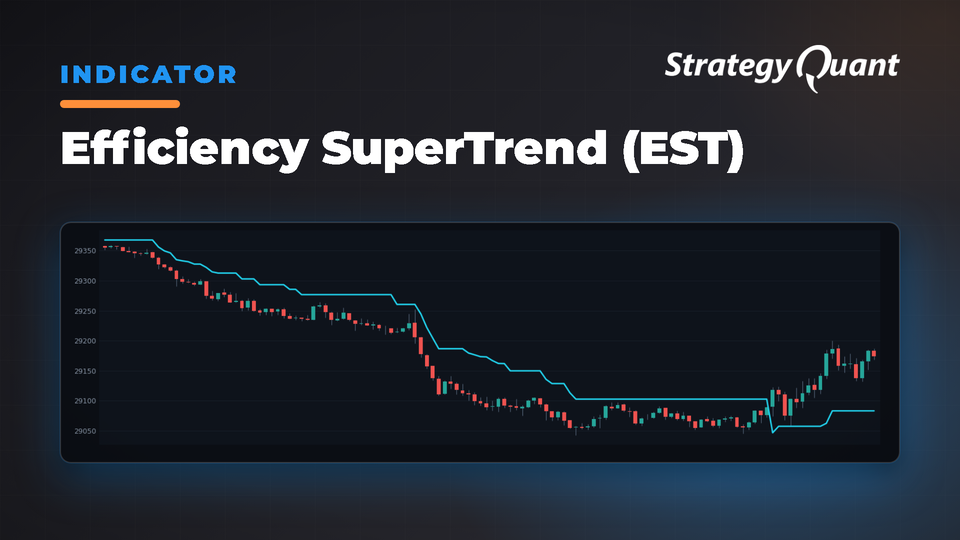
    Kombiniert den SuperTrend mit einer Messung der Effizienzratio, um Signale in unruhigen Seitwärtsmärkten einzufrieren. Eliminiert Fehlsignale und Whipsaws, indem Trends nur dann aktualisiert werden, wenn sich der Kurs gerichtet bewegt.

    Efficiency SuperTrend

    Dieser Indikator misst die Markteffizienz, indem er die gerichtete Nettobewegung mit dem gesamten zurückgelegten Kurspfad vergleicht. Wenn Märkte trenden, nähert sich die Efficiency Ratio dem Wert 1,0; bei unruhigen Marktbedingungen fällt sie gegen 0,0. Indem er einen Mindest-Effizienzschwellenwert voraussetzt, bevor Trendsignale aktualisiert werden, reduziert er Fehlsignale in Seitwärtsmärkten.

    Funktionsweise

    Der Indikator kombiniert die SuperTrend-Logik mit einer Effizienzmessung. Er berechnet die Efficiency Ratio, indem er die absolute Netto-Kursänderung durch die Summe aller Änderungen von Bar zu Bar über einen Lookback-Zeitraum dividiert. Fällt die Effizienz unter den Schwellenwert, friert der SuperTrend-Wert auf dem Niveau der vorherigen Bar ein und verhindert so Fehlsignale. Erst wenn die Effizienz wieder über den Schwellenwert steigt, wird die normale SuperTrend-Berechnung fortgesetzt.

    Kernlogik: SuperTrend berechnet obere/untere Bänder basierend auf dem Mittelpunkt ±(ATR × Multiplikator). Ein Kurs über/unter der Linie bestimmt die Trendrichtung. Die entscheidende Neuerung: Fällt die Efficiency Ratio unter den Schwellenwert, friert der Indikator seinen Wert ein, filtert Rauschen in Seitwärtsphasen heraus und erfasst gleichzeitig echte Trendwechsel.

    Parameter

    ATRPeriod (Standard: 14) – Lookback-Zeitraum für die Average True Range (Bereich: 2-240). Kürzere Zeiträume reagieren schneller; längere Zeiträume verlaufen glatter.

    ATRMult (Standard: 3,0) – Multiplikator für die ATR bei der Berechnung des Bandabstands (Bereich: 0,5-10,0). Niedrigere Werte erzeugen häufigere Signale; höhere Werte reduzieren die Häufigkeit und erhöhen die Zuverlässigkeit.

    EfficiencyPeriod (Standard: 14) – Lookback-Zeitraum für die Efficiency Ratio (Bereich: 2-240). Sollte im Allgemeinen an die ATRPeriod angepasst werden. Kürzere Zeiträume reagieren schneller; längere Zeiträume liefern eine stabilere Einschätzung.

    EfficiencyThreshold (Standard: 0,30) – Mindest-Efficiency-Ratio, die für eine SuperTrend-Aktualisierung erforderlich ist (Bereich: 0,0-1,0). Werte von 0,25 bis 0,35 funktionieren für die meisten Märkte. Niedrigere Schwellenwerte erlauben mehr Aktualisierungen; höhere Schwellenwerte maximieren die Reduzierung von Fehlsignalen.

    Voreingestellte Konfigurationen

    Standard Balanced: ATRPeriod=14, ATRMult=3,0, EfficiencyPeriod=14, EfficiencyThreshold=0,30 — geeignet für die meisten Märkte und Zeitrahmen.

    Conservative Tight Filter: ATRPeriod=20, ATRMult=3,5, EfficiencyPeriod=20, EfficiencyThreshold=0,35 — für volatile oder unruhige Märkte.

    Responsive Setup: ATRPeriod=10, ATRMult=2,5, EfficiencyPeriod=10, EfficiencyThreshold=0,25 — für Trendmärkte oder kürzere Zeitrahmen.

    Anwendung & Best Practices

    Steigen Sie ein, wenn sich der Kurs deutlich über der SuperTrend-Linie etabliert und die Effizienz über dem Schwellenwert liegt. Die stärksten Einstiege ergeben sich, wenn der Kurs die Linie mit einem deutlichen Effizienz-Spike durchbricht. Verwalten Sie Positionen während eingefrorener Phasen (geringe Effizienz) defensiv; steigen Sie wieder ein, wenn die Effizienz zurückkehrt.

    Passen Sie ATRPeriod und EfficiencyPeriod an Ihren Trading-Zeitrahmen an. Für Intraday-Trading: 10-14 Bars. Für Swing-Trading: 14-20 Bars. Passen Sie den EfficiencyThreshold an das Marktverhalten an – Trendmärkte funktionieren gut bei 0,25; unruhige Märkte profitieren von Werten über 0,35.

    Setzen Sie Risikomanagement mit Stops außerhalb der SuperTrend-Linie um. Nutzen Sie bei Trends mit hoher Effizienz engere Stops. Verwenden Sie bei grenzwertiger Effizienz weitere Stops. Die Positionsgröße sollte die Signalqualität widerspiegeln – gehen Sie größere Positionen ein, wenn die Effizienz deutlich über dem Schwellenwert liegt.

    Sie kennen mich als clonex. Ich bin Ivan Hudec — ich habe die kostenlosen Bausteine entwickelt, die Sie hier nutzen, und schreibe auf algotrading.space über die Forschung dahinter. Benötigen Sie eine individuelle Entwicklung? Arbeiten Sie mit mir zusammen.

    Die Wertentwicklung in der Vergangenheit ist keine Garantie für zukünftigen Erfolg. Alle Informationen sollten ausschließlich zu Bildungszwecken betrachtet werden. Von der Regierung der VEREINIGTEN STAATEN vorgeschriebener Haftungsausschluss – Die Commodity Futures Trading Commission weist darauf hin: Der Handel mit Futures und Optionen birgt große potenzielle Erträge, aber auch große potenzielle Risiken. Sie müssen sich der Risiken bewusst und bereit sein, diese zu akzeptieren, um an den Futures- und Optionsmärkten zu investieren. Handeln Sie nicht mit Geld, dessen Verlust Sie sich nicht leisten können. Dies ist weder eine Aufforderung noch ein Angebot zum Kauf/Verkauf von Futures, Aktien oder darauf basierenden Optionen. Es wird keine Zusicherung gegeben, dass irgendein Konto Gewinne oder Verluste erzielen wird oder wahrscheinlich erzielen wird, die den in diesem Dokument besprochenen ähnlich sind. Die vergangene Wertentwicklung eines Handelssystems oder einer Handelsmethodik lässt nicht notwendigerweise auf zukünftige Ergebnisse schließen. CFTC-REGEL 4.41 – HYPOTHETISCHE ODER SIMULIERTE PERFORMANCE-ERGEBNISSE UNTERLIEGEN BESTIMMTEN EINSCHRÄNKUNGEN. IM GEGENSATZ ZU EINER AUFZEICHNUNG DER TATSÄCHLICHEN WERTENTWICKLUNG STELLEN SIMULIERTE ERGEBNISSE KEINEN TATSÄCHLICHEN HANDEL DAR. DA DIE TRADES NICHT AUSGEFÜHRT WURDEN, KÖNNEN DIE ERGEBNISSE AUSSERDEM DEN EINFLUSS BESTIMMTER MARKTFAKTOREN WIE ETWA MANGELNDE LIQUIDITÄT AUSGEGLICHEN HABEN. SIMULIERTE HANDELSPROGRAMME UNTERLIEGEN IM ALLGEMEINEN ZUDEM DER TATSACHE, DASS SIE IM NACHHINEIN ENTWICKELT WURDEN. ES WIRD KEINE ZUSICHERUNG GEGEBEN, DASS EIN KONTO GEWINNE ODER VERLUSTE ERZIELEN WIRD ODER WAHRSCHEINLICH ERZIELEN WIRD, DIE DEN DARGESTELLTEN ÄHNLICH SIND. ES WIRD KEINE ZUSICHERUNG GEGEBEN, DASS IRGENDEIN KONTO GEWINNE ODER VERLUSTE ERZIELEN WIRD ODER WAHRSCHEINLICH ERZIELEN WIRD, DIE DEN AUF DIESER WEBSITE BESPROCHENEN ÄHNLICH SIND. WENN SIE SICH ENTSCHEIDEN, ECHTES GELD ZU INVESTIEREN, SOLLTEN ALLE HANDELSENTSCHEIDUNGEN AN DEN FINANZMÄRKTEN IHRE EIGENEN SEIN.
    Kostenlos1 Download

    Dateien

    • Snippet-EfficiencySuperTrendEST.sqm43 KBGesperrt

    Der Download wird nach dem Kauf oder mit einem aktiven Tier freigeschaltet.

    Details
    Version1.0.0
    Veröffentlicht19. Oktober 2026
    Zuletzt aktualisiert2. November 2026
    AppSQ
    TypeSnippet
    Authorclonex / Ivan Hudec
    App version145.3058
    Codebase categoryIndicators / Signals