Sehen Sie jede Drawdown-Phase nach Schweregrad sortiert mit Underwater-Kurven und Erholungszeiten. Verstehen Sie die erforderliche Geduld und Kontogröße für den Live-Handel – weit über Standard-Max-Drawdown-Statistiken hinaus.
Mit dem Plugin Drawdown Analyzer sehen Sie jede Drawdown-Phase, die Ihre Strategie durchlaufen hat, sortiert nach Schweregrad, mit der Underwater-Equity-Kurve und Erholungszeiten, die Standardstatistiken verbergen.
Eine Strategie mit 15 % maximalem Drawdown klingt verkraftbar. Aber erreichte sie einmal -15 % und erholte sich in zwei Wochen, oder verbrachte sie drei Jahre unter Wasser mit fünf separaten Rücksetzern von -10 % zwischendurch? Der Gesamtwert verrät es Ihnen nicht. Dieses Plugin schon.
Was es anzeigt
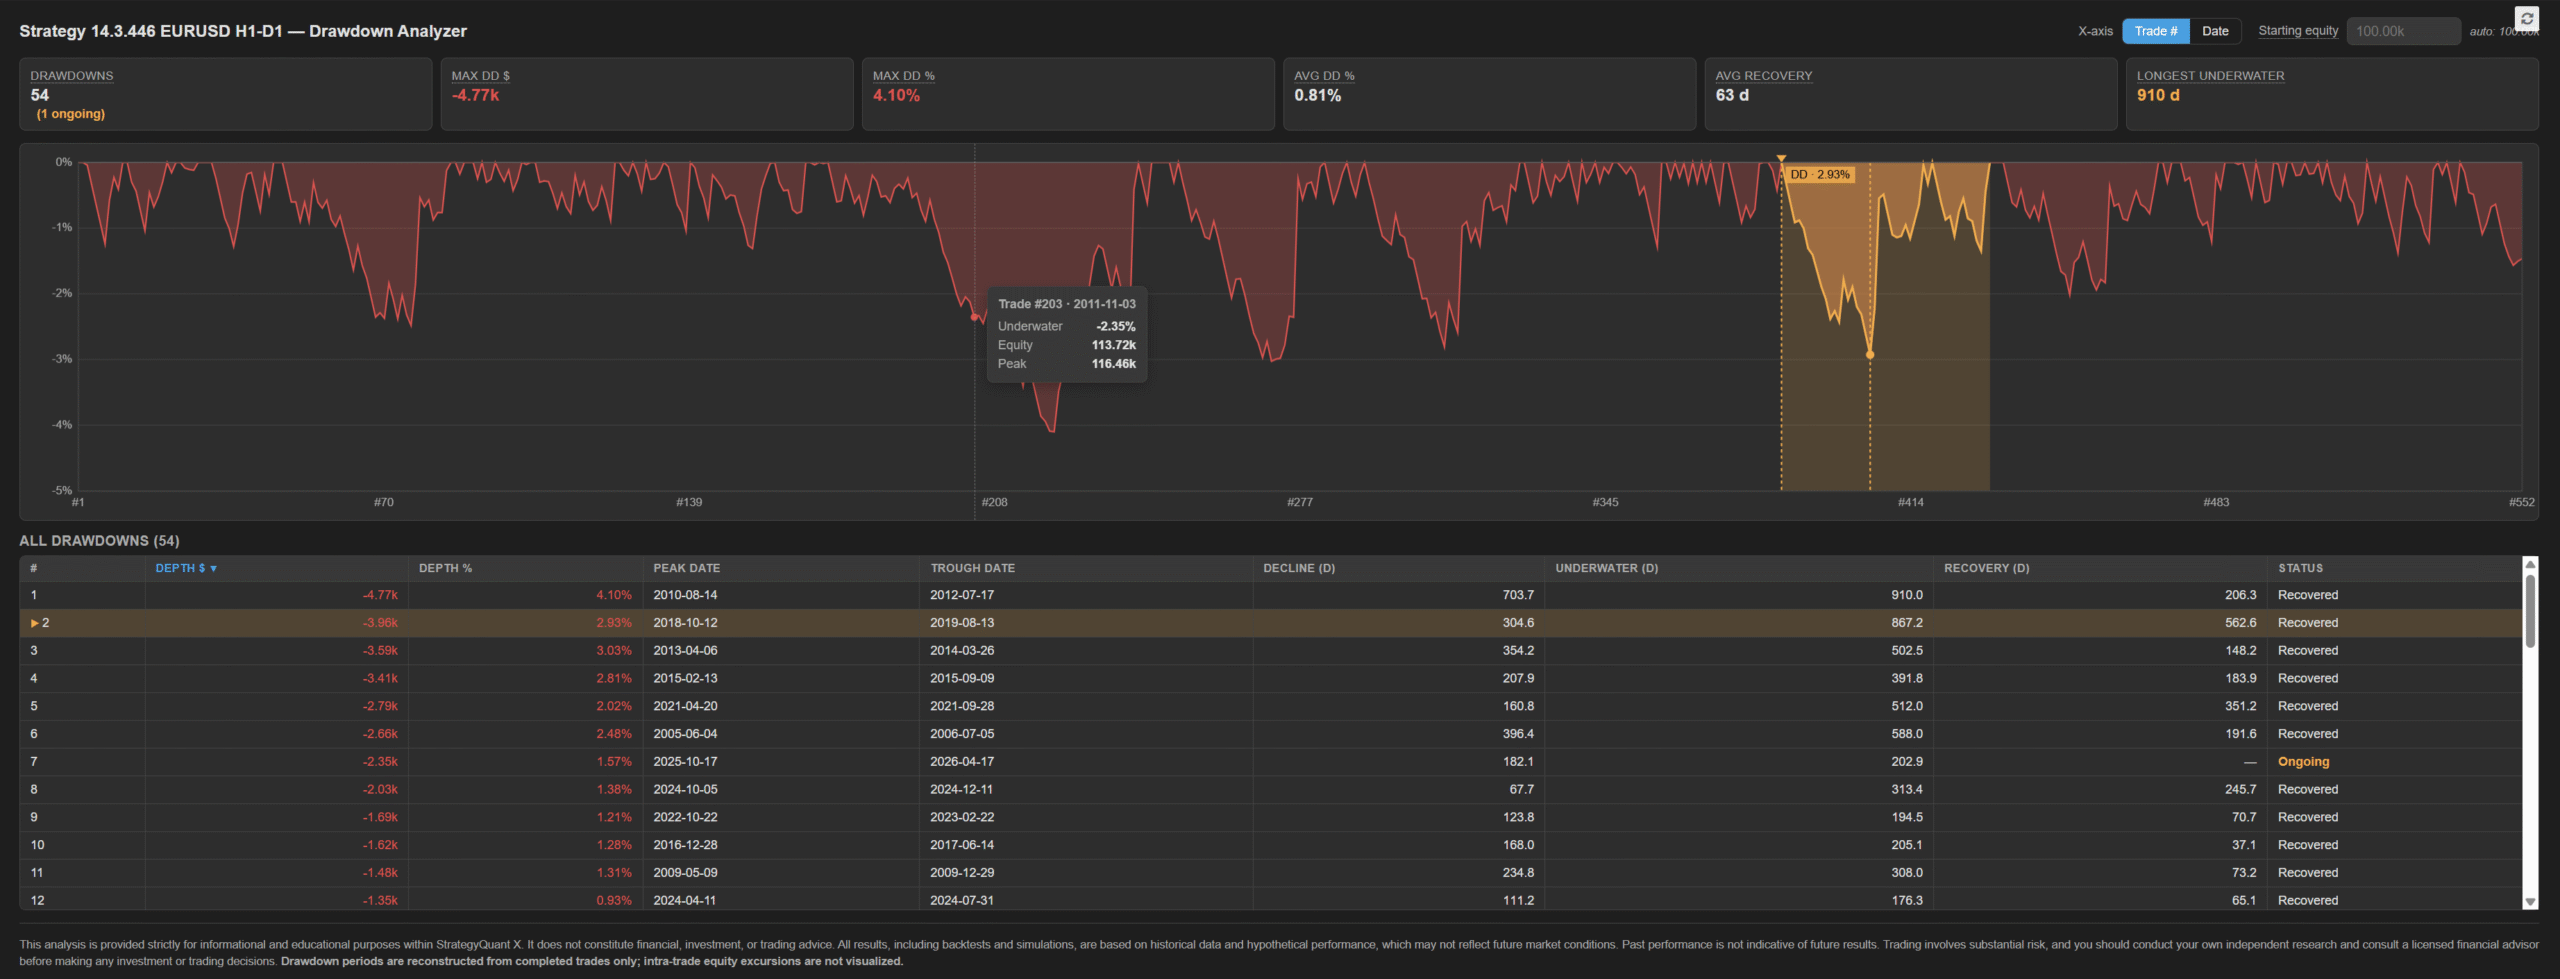
Sechs Übersichtskarten auf einen Blick: Anzahl der Drawdowns (mit laufender Zählung), max. DD in Kontowährung und %, durchschnittlicher DD in %, durchschnittliche Erholungszeit, längste Underwater-Phase.
Underwater-Equity-Chart – % unterhalb des bisherigen Höchststands, dargestellt als ausgefüllte Fläche. Ausschläge zeigen den Schmerz; die horizontale Dehnung zeigt, wie viel Geduld Sie im Live-Handel aufbringen müssten.
Sortierbare Tabelle aller Drawdown-Phasen – Höchststand-Datum, Tiefststand-Datum, Tiefe in $ und %, Dauer des Rückgangs, gesamte Underwater-Dauer, Erholungszeit und Status (laufend/erholt). Alle numerischen Spalten können per Klick mit ASC/DESC-Umschaltung sortiert werden.
Klicken Sie auf eine beliebige Zeile, um diesen Drawdown im Chart hervorzuheben – ein warnfarbenes Band zwischen Höchststand und Erholung, gestrichelte vertikale Linien an Höchst- und Tiefststand, Markierungssymbole an beiden Extremen und eine kleine Beschriftung mit dem prozentualen Verlust.
X-Achsen-Umschaltung zwischen Trade-Index und Kalenderdatum.
Konfigurierbares Startkapital – automatisch aus dem Balance-Feld der Order erkannt (der Wert, den SQX tatsächlich im Backtest verwendet hat), mit einem Eingabefeld zur manuellen Anpassung für Was-wäre-wenn-Analysen der Positionsgröße (z. B. um zu sehen, wie sich dieselben Trades auf einem Konto mit 50.000 $ oder 200.000 $ ausgewirkt hätten).
So interpretieren Sie die Zahlen
Max DD $ / Max DD % – der tiefste einzelne Drawdown. Der realistische Worst-Case-Schmerz, den Sie aushalten müssen, um dieses System live zu handeln.
Avg DD % – durchschnittliche Tiefe über alle Drawdown-Phasen hinweg. Ein hoher Durchschnitt bedeutet, dass selbst gewöhnliche Rücksetzer tief sind, nicht nur der schlimmste.
Avg Recovery – durchschnittliche Kalendertage vom Tiefstand zurück über den vorherigen Höchststand. Lange Durchschnitte deuten auf langsame Erholungen selbst nach kleinen Rücksetzern hin.
Longest Underwater – die maximale Anzahl an Kalendertagen, die das Konto jemals unter einem vorherigen Höchststand verbracht hat. Dies ist die Geduld, die Ihr Live-Einsatz aufbringen muss.
Die Tabelle zeigt, ob ein einziger riesiger Drawdown das Bild dominiert oder ob die Strategie durchgehend volatil verläuft. Sortieren Sie nach Underwater (d), um die psychologisch anspruchsvollsten Phasen zu identifizieren – nicht nur die tiefsten.
Installation
Laden Sie den Plugin-Ordner herunter.
Kopieren Sie Drawdownanalyzer/ nach [SQX install]/user/extend/ResultsPlugins/.
Starten Sie StrategyQuant X neu oder klicken Sie auf das Aktualisieren-Symbol oben rechts im Reiter „Ergebnisse“.
Öffnen Sie eine beliebige Strategie und klicken Sie auf den neuen Reiter DrawdownAnalyzer im Ergebnisbereich.
Kostenlos
Dateien
ResultsPlugin-DrawdownAnalyzer.sqm68 KBGesperrt
Der Download wird nach dem Kauf oder mit einem aktiven Tier freigeschaltet.