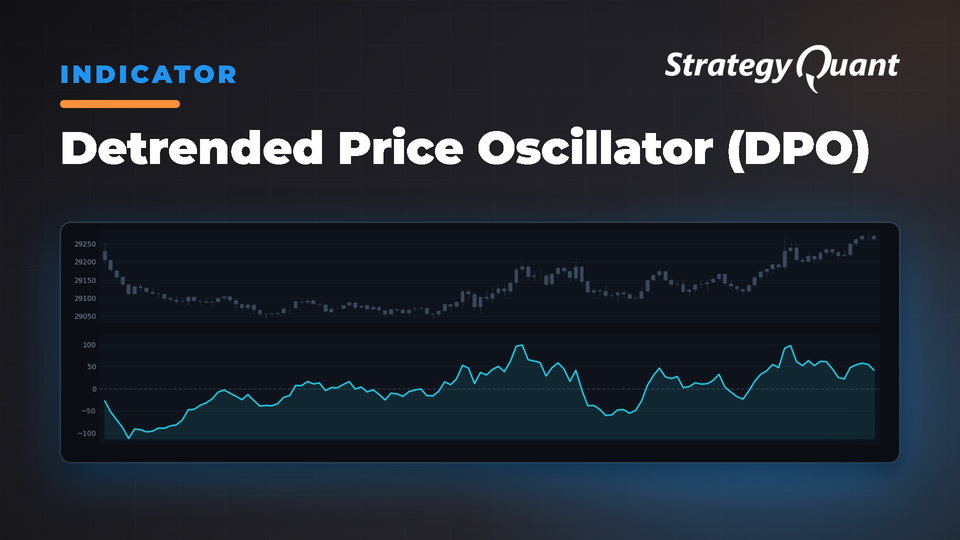
Hebt Kurshöchst- und -tiefpunkte hervor, indem gleitende Durchschnitte mit historischen Preisen verglichen werden, um Marktzyklen und den optimalen Kauf-/Verkaufszeitpunkt ohne Momentumverzerrungen zu identifizieren.
Anders als andere Oszillatoren wie die Stochastik oder der Moving Average Convergence Divergence (MACD) ist der DPO kein Momentum-Indikator. Stattdessen hebt er Hoch- und Tiefpunkte im Kurs hervor, mit denen Kauf- und Verkaufspunkte im Einklang mit dem historischen Zyklus geschätzt werden. Der Detrended Price Oscillator soll Tradern dabei helfen, den Kurszyklus eines Vermögenswerts zu identifizieren. Dies geschieht durch den Vergleich eines SMA mit einem historischen Kurs, der nahe der Mitte des Betrachtungszeitraums liegt.
So berechnen Sie den Detrended Price Oscillator (DPO)
Legen Sie einen Betrachtungszeitraum fest, z. B. 20 Perioden.
Ermitteln Sie den Schlusskurs von vor x/2 + 1 Perioden. Bei 20 Perioden ist dies der Kurs von vor 11 Perioden.
Sie kennen mich als clonex. Ich bin Ivan Hudec – ich habe die kostenlosen Blöcke erstellt, die Sie hier nutzen, und schreibe auf algotrading.space über die Recherchen dahinter. Brauchen Sie eine individuelle Entwicklung? Arbeiten Sie mit mir zusammen.