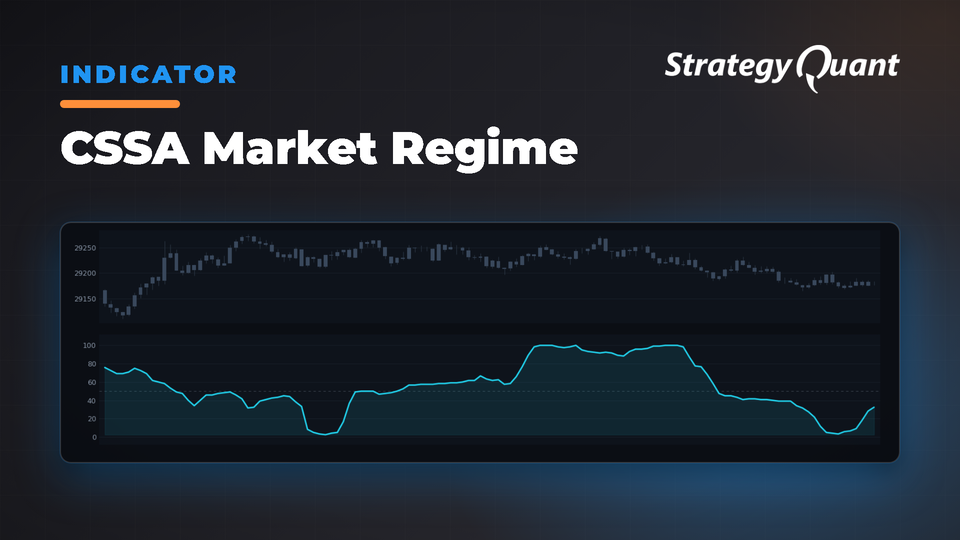
Identifiziert Marktregime durch die Messung von Komplexität mittels Range-Fraktalitätsanalyse. Werte über 0,5 weisen auf chaotische Marktbedingungen hin; Werte unter 0,5 signalisieren ein stabiles, vorhersehbares Handelsumfeld.
Das Wesen von Selbstähnlichkeit und Komplexität besteht darin, das Ganze mit seinen Bestandteilen zu vergleichen. Nehmen wir zum Beispiel ein Quadrat, das in vier einzelne Quadrate gleicher Größe unterteilt ist. Die Fläche des größeren Quadrats entspricht der Summe der Flächen jedes seiner Teilquadrate. Dasselbe gilt natürlich für eine eindimensionale Linie, die der Summe ihrer Teile entspricht. Eine der Methoden zur Identifizierung von Selbstähnlichkeit am Aktienmarkt besteht darin, die Handelsspanne bzw. die Differenz zwischen den Höchst- und Tiefstständen zu betrachten. Wir würden erwarten, dass in einem vollkommen selbstähnlichen Markt die längere Spanne der Summe der über ein kleineres Intervall gemessenen Spannen entspricht. Je chaotischer der Markt ist, desto größer wird der Unterschied zwischen diesen beiden Maßen sein. Solche Marktbedingungen wären durch ein großes Verhältnis zwischen der Summe kleinerer Spannen im Vergleich zur längeren Spannenmessung gekennzeichnet. Im Grunde wird diese Beziehung fraktale Dimension genannt und ist ein Maß für Komplexität. Es gibt viele verschiedene Möglichkeiten, dies zu messen, einschließlich der Verwendung des Hurst-Exponenten. Das Problem, das ich jedoch in meinen eigenen bescheidenen Untersuchungen immer wieder festgestellt habe, ist, dass die vorgeschlagenen Schwellenwerte, die durch bestimmte absolute Werte definiert sind, die theoretisch konsistenten Informationen nicht widerzuspiegeln scheinen. Ich habe oft festgestellt, dass relative Maße tendenziell robuster und konsistenter sind – ähnlich wie das Ausmaß vergangener Renditen eine geringere Vorhersagekraft besitzt als der relative Rang vergangener Renditen. Relative Maße sind in der Regel stationärer als absolute Werte. Um dieses Maß der Selbstähnlichkeit zu berechnen, verwende ich die Intraday-Spanne (Hoch minus Tief) im Vergleich zu einem längeren Zeitfenster für die Spanne. Hier ist die Berechnung:
1) Bestimmen Sie für jeden Tag über die letzten 10 Tage Hoch minus Tief
2) Bilden Sie die Summe dieser Werte (Summe der Einzelteile)
3) Ermitteln Sie die 10-Tage-Spanne, indem Sie das 10-Tage-Maximum (einschließlich der Höchststände) nehmen und das 10-Tage-Minimum (Gesamtspanne) abziehen
4) Teilen Sie die Summe der Einzelteile durch die Gesamtspanne – dies ist ein grundlegendes Maß für fraktale Dimension/Komplexität
5) Bilden Sie den 60-Tage-Durchschnitt der 10-Tage-Reihe der Komplexitätswerte – dies ist die vierteljährliche „Chaos/Stabilitäts“-Metrik
6) Verwenden Sie entweder die 252-Tage-Normsdist des Z-Scores oder das Perzentil-Ranking der Chaos/Stabilitäts-Metrik
7) Werte über 0,5 weisen darauf hin, dass sich der Markt in einem „Chaos“-Regime befindet und deutlich weniger vorhersehbar sowie instationär ist; Werte unter 0,5 weisen darauf hin, dass der Markt stabil und wesentlich vorhersehbarer ist.