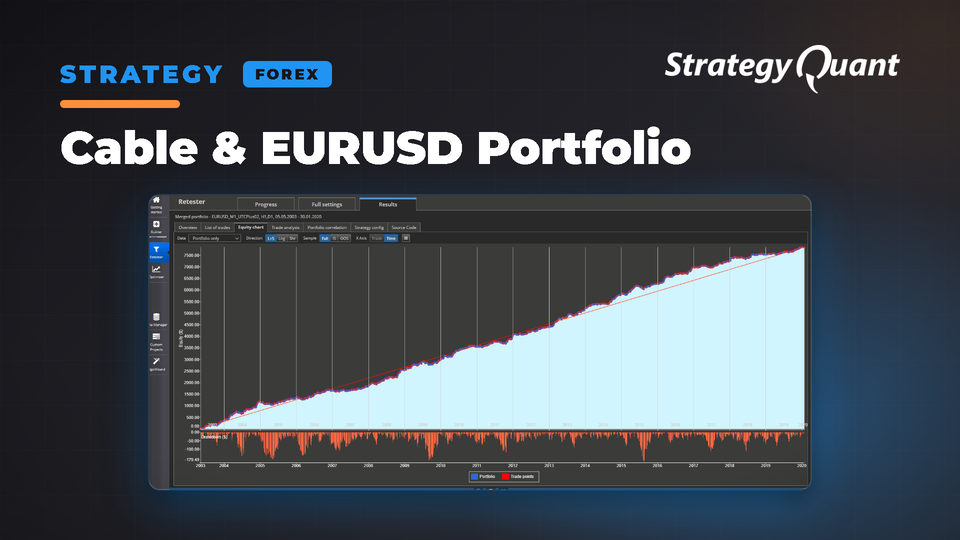
Multi-Timeframe-Forex-Robot-Portfolio (M30–Daily) für EURUSD und GBPUSD, getestet von 2004 bis 2018. Geteilt für den Austausch in der Community über Strategieoptimierung, Korrelationsanalyse und die Ausweitung auf andere Währungspaare.
Für die Community
Ich habe ein Portfolio von Robotern für eurusd und gbpusd. diese Roboter wurden auf 2 Zeiteinheiten aufgebaut. (höhere Zeiteinheit als Orientierung)
3x m30 & 4hr eurusd & gbpusd
3x 1hr & daily eurusd & gbpusd
Diese wurden mehr oder weniger im Einklang mit dem neuesten Quastic-Website-Kurs erstellt.
Monte-Strategieparameter und kombinierter Spread, Slippage und Verlaufsdaten
Alle Daten mit Profit-Faktor größer als 1,1 in den letzten 2 Jahren
Ich habe mich schwergetan, Strategie-Permutationen zu testen, da mein Wissen in diesem Bereich nicht so groß ist. Das ist einer der Gründe, warum ich poste. Bitte um Feedback
Ich habe auch keine WFM-Tests durchgeführt. Auch hier habe ich das Gefühl, dass mein Wissen in diesem Bereich nicht ausreicht, um Rückschlüsse zu ziehen. Auch hier bitte um Feedback
Ich habe diese letzte Woche auf ein Demokonto mit 0,01 Lots geladen, um zu sehen, wie sie sich in den nächsten 5 Trades für jede Strategie im Vergleich zu SQx verhalten, bevor ich echtes Geld einsetze.
Ich stelle fest, dass 2 Strategien auf eurusd etwas korreliert sind (0,6), aber mit dem Rest bin ich zufrieden.
Ich frage mich auch, welche anderen Währungspaare oder weiteren Märkte ich eventuell noch hinzufügen könnte? Ein weiterer Grund für diesen Beitrag und dafür, mich an die Community zu wenden, um Wissen auszutauschen und ein Gespräch bzw. eine Debatte anzuregen.
Kostenlos
Dateien
Strategy-CableEURUSDPortfolio.sqm1.2 MBGesperrt
Der Download wird nach dem Kauf oder mit einem aktiven Tier freigeschaltet.