StrategyQuant
Q AI AssistantAlgoCloudQuantAnalyzerQuantDataManager
Kostenloser KursUnternehmen
BlogDokumentationForumKontakt
BlogMarktplatz
Anmelden
Kostenloses Konto erstellen

Produkt

  • Preise & Lizenzen
  • Lernen
  • Marktplatz
  • Kostenlose Testversion starten

Rechtliches

  • Nutzungsbedingungen
  • Datenschutzerklärung
  • Cookies

Kontakt

[email protected]

Unternehmen

StrategyQuant s.r.o.

Korunní 2569/108, Vinohrady, 101 00 Praha 10, Tschechische Republik, EU

IČ: 04000498

DIČ: CZ04000498

Social Media

  • Impressum | VERARBEITUNG UND SCHUTZ PERSONENBEZOGENER DATEN

    Die Wertentwicklung in der Vergangenheit ist keine Garantie für zukünftige Erfolge. Alle Informationen sollten ausschließlich zu Bildungszwecken betrachtet werden

    VEREINIGTE STAATEN Gesetzlich vorgeschriebener Haftungsausschluss – Die Commodity Futures Trading Commission informiert: Der Handel mit Futures und Optionen birgt großes Gewinnpotenzial, aber auch erhebliche Verlustrisiken. Sie müssen sich der Risiken bewusst sein und bereit sein, diese zu akzeptieren, um an den Futures- und Optionsmärkten zu investieren. Handeln Sie nicht mit Geld, dessen Verlust Sie sich nicht leisten können. Dies ist weder eine Aufforderung noch ein Angebot zum Kauf/Verkauf von Futures, Aktien oder Optionen darauf. Es wird keine Zusicherung gemacht, dass ein Konto Gewinne oder Verluste erzielen wird oder wahrscheinlich erzielen wird, die denen in diesem Dokument genannten ähnlich sind. Die vergangene Wertentwicklung eines Handelssystems oder einer Methodik lässt nicht notwendigerweise auf zukünftige Ergebnisse schließen.

    CFTC-REGEL 4.41 – HYPOTHETISCHE ODER SIMULIERTE PERFORMANCE-ERGEBNISSE UNTERLIEGEN BESTIMMTEN EINSCHRÄNKUNGEN. IM GEGENSATZ ZU EINER TATSÄCHLICHEN PERFORMANCE-HISTORIE STELLEN SIMULIERTE ERGEBNISSE KEINEN ECHTEN HANDEL DAR. DA DIE TRADES NICHT TATSÄCHLICH AUSGEFÜHRT WURDEN, KÖNNEN DIE ERGEBNISSE AUSSERDEM DIE AUSWIRKUNGEN GEWISSER MARKTFAKTOREN WIE MANGELNDE LIQUIDITÄT ETWAIG KOMPENSIERT HABEN. SIMULIERTE HANDELSPROGRAMME UNTERLIEGEN IM ALLGEMEINEN ZUDEM DER TATSACHE, DASS SIE IM NACHHINEIN ENTWICKELT WURDEN. ES WIRD KEINE ZUSICHERUNG GEMACHT, DASS EIN KONTO GEWINNE ODER VERLUSTE ERZIELEN WIRD ODER WAHRSCHEINLICH ERZIELEN WIRD, DIE DEN DARGESTELLTEN ÄHNLICH SIND.

    ES WIRD KEINE ZUSICHERUNG GEMACHT, DASS EIN KONTO GEWINNE ODER VERLUSTE ERZIELEN WIRD ODER WAHRSCHEINLICH ERZIELEN WIRD, DIE DEN AUF DIESER WEBSITE BESPROCHENEN ÄHNLICH SIND. WENN SIE SICH ENTSCHEIDEN, ECHTES GELD ZU INVESTIEREN, SOLLTEN ALLE HANDELSENTSCHEIDUNGEN AN DEN FINANZMÄRKTEN IHRE EIGENEN SEIN.

    © StrategyQuant 2026

    Bereitgestellt von Klaudie.ai

    Zurück zum MarktplatzDIGITAL

    AFT – Adaptive Fisher Transform

    StrategyQuantIndikatoren
    AFT – Adaptive Fisher Transform

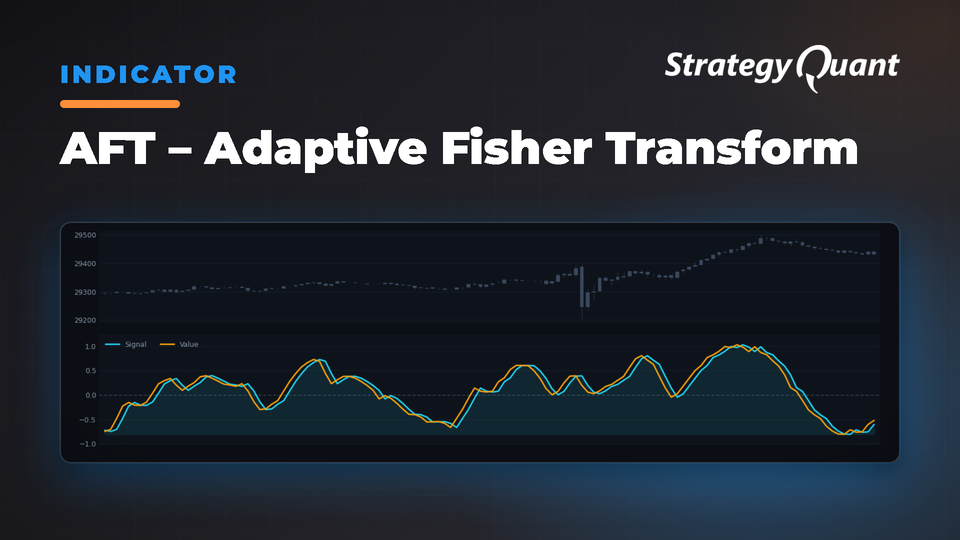
    Konvertiert Kursdaten in eine Gaußsche Normalverteilung mit volatilitätsadaptiven Perioden. Identifiziert Trendänderungen, Umkehrungen sowie überkaufte/überverkaufte Niveaus mittels Fisher-Transformation für eine reaktionsschnelle Signalgenerierung.

    AFT – Adaptive Fisher Transform

    Übersicht

    Die Adaptive Fisher Transform (AFT) ist ein Oszillator, der Kursdaten in eine Gaußsche Normalverteilung konvertiert und gleichzeitig seinen Berechnungszeitraum dynamisch an die Marktvolatilität anpasst.

    Hauptmerkmale

    • Volatilitätsbasierte Anpassung: Passt Berechnungszeiträume automatisch an die Marktvolatilität an
    • Gauß-Verteilung: Wandelt Preisdaten für deutlichere Signale in eine Normalverteilung um
    • Dynamische Periodenanpassung: Reagiert bei hoher Volatilität schneller und glättet bei niedriger Volatilität
    • Signallinien: Bietet eine Fisher-Hauptlinie und eine Signallinie zur Analyse

    Mathematische Grundlagen

    Die Fisher-Transformation wandelt nicht-normalverteilte Preisdaten wie folgt in Gauß-Verteilungen um: Fisher = 0,5 × ln((1 + X) / (1 – X)), wobei X der normalisierte Preis zwischen -1 und +1 ist. Herkömmliche Indikatoren mit fester Periode reagieren bei niedriger Volatilität entweder zu empfindlich (Fehlsignale) oder bei hoher Volatilität zu langsam (verpasste Bewegungen). AFT löst dies durch eine dynamische Anpassung der Berechnungsperiode.

    So funktioniert AFT

    1. Preiseingabe: Verwendet den Medianpreis (High + Low) / 2
    2. Volatilitätsmessung: Berechnet die True Range und vergleicht die aktuelle TR mit der Average TR
    3. Adaptive Periode: Passt die Basisperiode an mittels: Periode / (1 + AdaptiveFactor × VolatilityRatio), begrenzt zwischen 3 und dem 2-Fachen der Basisperiode
    4. Preisnormalisierung: Normalisiert den Medianpreis über die adaptive Periode auf den Bereich [-1, 1]
    5. Fisher-Transformation: Wendet die Fisher-Formel auf den normalisierten Preis an
    6. Glättung: Verwendet einen exponentiell gleitenden Durchschnitt mit adaptivem Alpha = 2 / (AdaptivePeriod + 1)
    7. Signalgenerierung: Hauptlinie = aktuell geglätteter Fisher; Signallinie = vorheriger Fisher-Wert

    Indikator-Parameter

    Period (Standard: 10)

    • Bereich: 3 bis 200
    • Zweck: Basis-Berechnungsperiode vor der Anpassung
    • Wirkung: Kürzer = reaktionsschneller/unruhiger; Länger = glatter/langsamer

    AdaptiveFactor (Standard: 0,33)

    • Bereich: 0,1 bis 1,0
    • Zweck: Steuert das Ausmaß der Volatilitätsanpassung
    • Wirkung: Niedrigere Werte (0,1-0,3) = konservativ/stabil; Höhere (0,5-1,0) = aggressiv/reaktionsschnell

    Signalinterpretation

    Bereich: -4 bis +4 (typisch: -2 bis +2)

    Extremwerte: Über +2 = stark bullisch/überkauft; Unter -2 = stark bärisch/überverkauft; Über +3 = extrem überkauft; Unter -3 = extrem überverkauft

    Nulllinie: Über 0 = bullische Tendenz; Unter 0 = bärische Tendenz; Kreuzung = möglicher Trendwechsel

    Handelssignale

    Kreuzung der Fisher-Linie: Bullisch bei Kreuzung über 0; Bärisch bei Kreuzung unter 0

    Kreuzung der Signallinie: Bullisch, wenn die Fisher-Linie die Signallinie nach oben kreuzt; Bärisch bei Kreuzung nach unten

    Extremumkehr: Bullisch, wenn der AFT unter -2 liegt und nach oben dreht; Bärisch, wenn er über +2 liegt und nach unten dreht

    Divergenz: Bullische Divergenz = Kurs bildet tiefere Tiefs, während der AFT höhere Tiefs bildet; Bärische Divergenz = Kurs bildet höhere Hochs, während der AFT tiefere Hochs bildet

    Praktische Anwendungen

    Trendfolge

    • Einstieg: Fisher-Linie kreuzt Signallinie nach oben + AFT > 0
    • Ausstieg: Fisher-Linie kreuzt Signallinie nach unten oder AFT < 0
    • Filter: AFT auf einer höheren Zeiteinheit für die Trendrichtung verwenden

    Mittelwert-Rückkehr (Mean Reversion)

    • Long-Einstieg: AFT < -2 und zeigt Aufwärtsdynamik
    • Short-Einstieg: AFT > +2 und zeigt Abwärtsdynamik
    • Ausstieg: Rückkehr zur Nulllinie oder zum entgegengesetzten Extremwert

    Divergenz-Handel

    • Setup: Divergenz zwischen Kurs und AFT identifizieren
    • Einstieg: Bestätigung durch Kreuzung der AFT-Linie abwarten
    • Stopp: Jenseits des jüngsten Swing-Hochs/-Tiefs

    Anwendungen nach Zeiteinheiten

    • Intraday (1-15 Min.): Period=10, AdaptiveFactor=0.5 für schnelle Trendwenden
    • Swing Trading (1-4 Std.): Period=14, AdaptiveFactor=0.33 für eine ausgewogene Reaktionsfähigkeit
    • Positionstrading (Täglich/Wöchentlich): Period=20, AdaptiveFactor=0.33 für größere Trendwenden

    Risikomanagement

    • Positionsgrößenbestimmung: Starke Signale (Extremwert + Divergenz + Volumen) = größer; Einfache Kreuzung = kleiner
    • Stop Loss: Trendfolge = jenseits des jüngsten Swings; Mittelwert-Rückkehr = jenseits von Extremniveaus (±3)
    • Handel vermeiden: AFT oszilliert schnell um die Nulllinie, adaptive Periode ändert sich häufig, geringes Volumen
    • Handel bevorzugen: Klare Extremwerte (±2+), stabile adaptive Periode, Volumenbestätigung

    Parameter-Optimierung

    • Periodenbereich: Für die meisten Zeiteinheiten 8-25 testen
    • AdaptiveFactor-Bereich: 0,2–0,8 in 0,1er-Schritten testen
    • Marktspezifisch: Verschiedene Märkte können unterschiedliche Einstellungen erfordern

    Fazit

    AFT kombiniert die mathematische Präzision der Fisher-Transformation mit volatilitätsbasierter Anpassung für eine automatische Justierung an veränderte Marktbedingungen.

    Indikator-Verfügbarkeit: MT4, MT5

    Verwendung von Custom Blocks: Definieren Sie Ihre eigenen Bedingungen in StrategyQuant X mithilfe von Custom Blocks, um den Indikator fein abzustimmen. Ressourcen:

    • StrategyQuant-Dokumentation: Custom Blocks
    • StrategyQuant-Dokumentation: Strategie-Templates & Custom Blocks
    • StrategyQuant YouTube-Tutorial: Übersicht zu Custom Blocks

    Eigene Indikatoren importieren: Import & Export von benutzerdefinierten Indikatoren und weiteren Snippets

    Über den Autor: Ich bin Ivan Hudec (clonex). Ich habe die kostenlosen Blöcke entwickelt, die Sie hier nutzen, und verfasse Analysen auf algotrading.space. Zusammenarbeit anfragen.

    Die Wertentwicklung in der Vergangenheit ist keine Garantie für zukünftigen Erfolg. Alle Informationen sollten ausschließlich zu Bildungszwecken betrachtet werden. Von der Regierung der VEREINIGTEN STAATEN vorgeschriebener Haftungsausschluss – Die Commodity Futures Trading Commission weist darauf hin: Der Handel mit Futures und Optionen birgt große potenzielle Erträge, aber auch große potenzielle Risiken. Sie müssen sich der Risiken bewusst und bereit sein, diese zu akzeptieren, um an den Futures- und Optionsmärkten zu investieren. Handeln Sie nicht mit Geld, dessen Verlust Sie sich nicht leisten können. Dies ist weder eine Aufforderung noch ein Angebot zum Kauf/Verkauf von Futures, Aktien oder darauf basierenden Optionen. Es wird keine Zusicherung gegeben, dass irgendein Konto Gewinne oder Verluste erzielen wird oder wahrscheinlich erzielen wird, die den in diesem Dokument besprochenen ähnlich sind. Die vergangene Wertentwicklung eines Handelssystems oder einer Handelsmethodik lässt nicht notwendigerweise auf zukünftige Ergebnisse schließen. CFTC-REGEL 4.41 – HYPOTHETISCHE ODER SIMULIERTE PERFORMANCE-ERGEBNISSE UNTERLIEGEN BESTIMMTEN EINSCHRÄNKUNGEN. IM GEGENSATZ ZU EINER AUFZEICHNUNG DER TATSÄCHLICHEN WERTENTWICKLUNG STELLEN SIMULIERTE ERGEBNISSE KEINEN TATSÄCHLICHEN HANDEL DAR. DA DIE TRADES NICHT AUSGEFÜHRT WURDEN, KÖNNEN DIE ERGEBNISSE AUSSERDEM DEN EINFLUSS BESTIMMTER MARKTFAKTOREN WIE ETWA MANGELNDE LIQUIDITÄT AUSGEGLICHEN HABEN. SIMULIERTE HANDELSPROGRAMME UNTERLIEGEN IM ALLGEMEINEN ZUDEM DER TATSACHE, DASS SIE IM NACHHINEIN ENTWICKELT WURDEN. ES WIRD KEINE ZUSICHERUNG GEGEBEN, DASS EIN KONTO GEWINNE ODER VERLUSTE ERZIELEN WIRD ODER WAHRSCHEINLICH ERZIELEN WIRD, DIE DEN DARGESTELLTEN ÄHNLICH SIND. ES WIRD KEINE ZUSICHERUNG GEGEBEN, DASS IRGENDEIN KONTO GEWINNE ODER VERLUSTE ERZIELEN WIRD ODER WAHRSCHEINLICH ERZIELEN WIRD, DIE DEN AUF DIESER WEBSITE BESPROCHENEN ÄHNLICH SIND. WENN SIE SICH ENTSCHEIDEN, ECHTES GELD ZU INVESTIEREN, SOLLTEN ALLE HANDELSENTSCHEIDUNGEN AN DEN FINANZMÄRKTEN IHRE EIGENEN SEIN.
    Kostenlos

    Dateien

    • Snippet-AFTAdaptiveFisherTransform.sqm17 KBGesperrt

    Der Download wird nach dem Kauf oder mit einem aktiven Tier freigeschaltet.

    Details
    Version1.0.0
    Veröffentlicht19. Oktober 2026
    Zuletzt aktualisiert2. November 2026
    AppSQ
    TypeSnippet
    Authorclonex / Ivan Hudec
    App version145.3058
    Codebase categoryIndicators / Signals