Vizualizace v podobě teplotní mapy znázorňující, kdy strategie v portfoliu obchodují a jaká je jejich ziskovost. Okamžitě odhalte korelační vzorce a to, zda jsou strategie diverzifikované, aniž byste museli znovu spouštět backtest.
Většina výkonnostních analýz odpovídá na jednu otázku: jak dobrá je tato strategie? Čistý zisk, profit faktor, drawdown, Sharpe — to vše smrskne celou životnost strategie do hrstky čísel. Ale u multi-strategického portfolia existuje druhá otázka, na které záleží úplně stejně a kterou vám téměř nic neukáže: kdy jednotlivé strategie ve skutečnosti obchodují?
A právě tuto mezeru zaplňuje TimeMap. Jde o plugin typu ResultsPlugin pro StrategyQuant X, který promění historii příkazů vašeho portfolia v časovou mapu — pohled z ptačí perspektivy na to, kdo byl na trhu, kdy tam byl a zda to fungovalo.
Co plugin zobrazuje
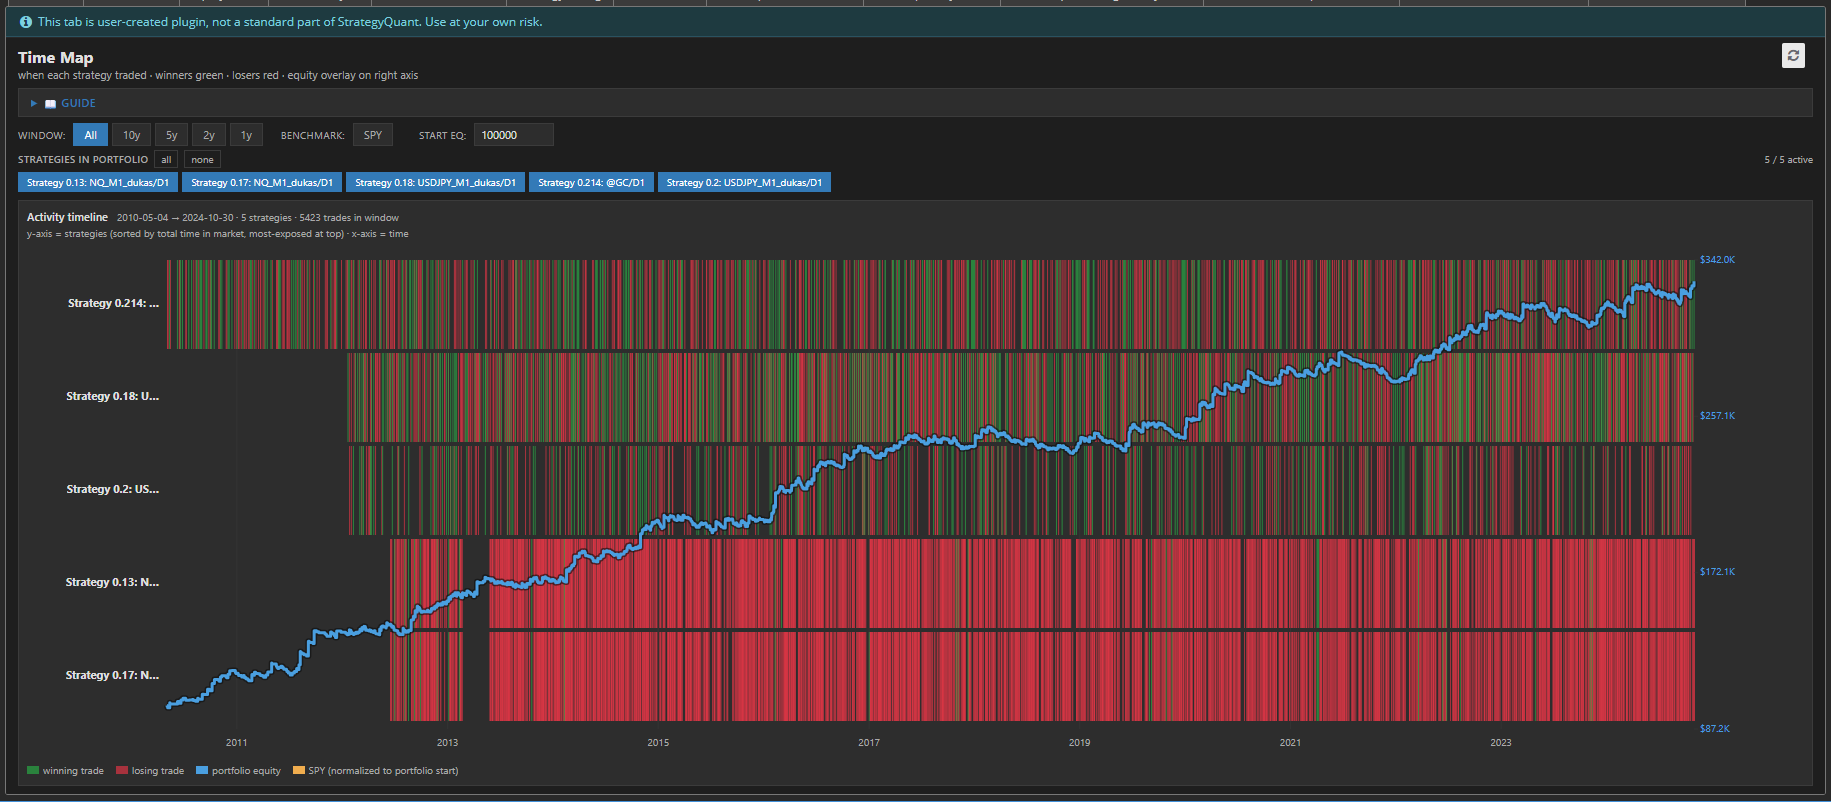
TimeMap rozvrhne vaše portfolio jako teplotní mapu v čase:
Jeden řádek pro každou strategii, seřazené podle celkového času stráveného na trhu — vaše nejvíce exponované strategie jsou zcela nahoře.
Zelené bloky označují ziskové obchody, červené bloky ztrátové, umístěné přesně tam, kde k nim na časové ose došlo.
Modrá křivka equity překrývá celé zobrazení na pravé ose, takže můžete snadno propojit aktivitu s celkovou hodnotou portfolia.
Volitelný oranžový benchmark SPY (stahovaný živě) ukazuje, jak by si ve stejném období vedla pasivní strategie buy-and-hold, normalizovaná na váš počáteční kapitál.
Na první pohled tak vyčtete profil rizika svého portfolia — což je něco, co žádná tabulka statistik nedokáže vyjádřit.
Proč je časování skrytým rizikem
Dvě portfolia mohou mít identické výnosy i identické drawdowny, a přesto se mohou v reálném světě diametrálně lišit mírou rizika. Tím rozdílem je překryv.
Pokud se všechny strategie nahrnou do trhu ve stejných chvílích, nemáte deset strategií — máte jednu strategii v deseti různých převlecích. Jakmile se tržní režim obrátí, všechno padá společně. TimeMap toto okamžitě odhalí: vertikální červený pruh napříč všemi řádky v témže období je klasickým znakem systémového, korelovaného rizika.
Opak — tedy strategie, které se aktivují v různých časech a navzájem si vyplňují hluchá místa — představuje skutečnou diverzifikaci. TimeMap vám umožní komplementární časování vidět na vlastní oči, místo abyste ho jen předpokládali.
Vytvořeno pro zkoumání
Mapa je interaktivní a vše se přepočítává okamžitě bez nutnosti nového backtestu:
Ovládací prvky časového okna (All / 10y / 5y / 2y / 1y) přiblíží zvolené období, takže můžete podrobně prozkoumat konkrétní krizi nebo éru.
Tlačítka jednotlivých strategií umožňují jejich zapínání a vypínání — křivka equity se okamžitě přepočítá podle aktuálního výběru, takže můžete jedním kliknutím otestovat „co kdybych tuhle vyřadil?“.
V případě rozsáhlých portfolií lze mapou svisle scrollovat, zatímco časová osa i osa hodnot zůstávají ukotvené na místě.
Detaily, díky nimž se skvěle používá
TimeMap je jediný soběstačný HTML soubor — žádný Python, žádný backend, žádná konfigurace. Vykresluje ostré SVG v libovolném rozlišení, podporuje světlý i tmavý motiv SQX a bez potíží zvládne portfolia s tisíci příkazy. Ztrátové obchody se vykreslují jako první a ziskové přes ně, takže zisková strategie působí zeleně i tam, kde se obchody překrývají. Okamžité obchody se stále zobrazují jako tenké značky, takže nic nezmizí.
Sečteno a podtrženo
Statistiky vám řeknou, zda je strategie dobrá. TimeMap vám řekne, zda se vaše strategie k sobě hodí. Pro každého, kdo staví portfolia ve StrategyQuant X, promění abstraktní obavu — „nejsou korelované?“ — v něco, na co se můžete jednoduše podívat a hned to vidět.
Zdarma1 stažení
Soubory
ResultsPlugin-PortfolioTimeMap.sqm11 KBUzamčeno
Stažení se odemkne po nákupu nebo s aktivním tierem.