Monte Carlo – Náhodná změna SWAPu celého backtestu
StrategyQuantPluginy
Provádí analýzu Monte Carlo pro swapové poplatky náhodným generováním hodnot SWAPu v rámci více backtestů, což vám pomůže pochopit, jak různé náklady na držení pozice přes noc ovlivňují ziskovost vaší strategie.
SWAP je úrokový poplatek nebo kredit, který je zaúčtován na účet obchodníka, pokud drží pozici přes noc při obchodování na forexu nebo CFD. Tento poplatek je určen úrokovým diferenciálem mezi dvěma měnami v měnovém páru nebo náklady na udržení pozice v CFD. Může být buď kladný (kredit), nebo záporný (debet) v závislosti na směru obchodu a úrokovém diferenciálu.
Pokud použijeme tento Monte Carlo test, každý backtest bude obsahovat hodnoty swapu, které jsou náhodně generovány v rozmezí [-Range,Range]. Jednoduše řečeno, provedením 500 (nebo jiného počtu) backtestů s náhodně generovanými swapy můžete získat náhled z pohledu analýzy Monte Carlo na změny swapů.
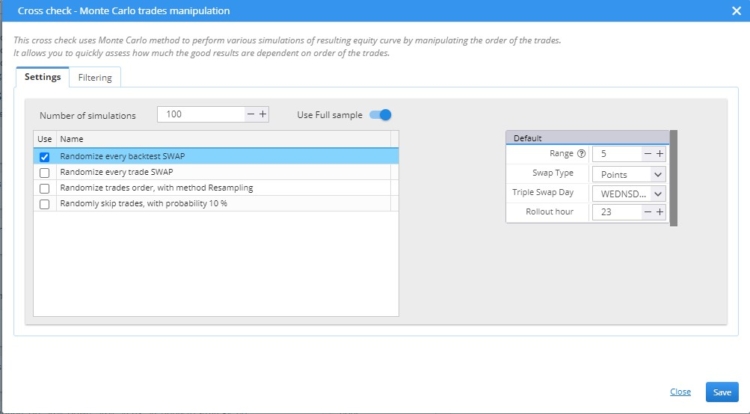
V tomto konkrétním příkladu jsme spustili 100 simulací s náhodným SWAPem pro každý obchod.
Tento parametr ve snippetu podléhá randomizaci:
Range: rozmezí, v němž je swap vybírán.
Při volbě Range = 20 se vygeneruje náhodné číslo v rozmezí -20 až 20. Pokud je první číslo kladné, druhé náhodné číslo bude záporné. Tím je zajištěno, že vždy specifikujeme jak kladný, tak záporný spread.
Následující parametry jsou pevně dané a nepodléhají randomizaci:
Swap Type – metoda výpočtu swapu (body, peníze, procenta)
Tripple Swap – den, kdy se uplatňuje trojitý swap
Hodina, během které se swap započítává
Každý z výše uvedených parametrů je možné upravit.
Jak importovat snippety / vlastní indikátory do SQX:
Znáte mě jako clonex. Jsem Ivan Hudec – vytvořil jsem bezplatné bloky, které zde používáte, a o výzkumu v jejich pozadí píšu na algotrading.space. Potřebujete něco vytvořit? Pojďme spolupracovat.