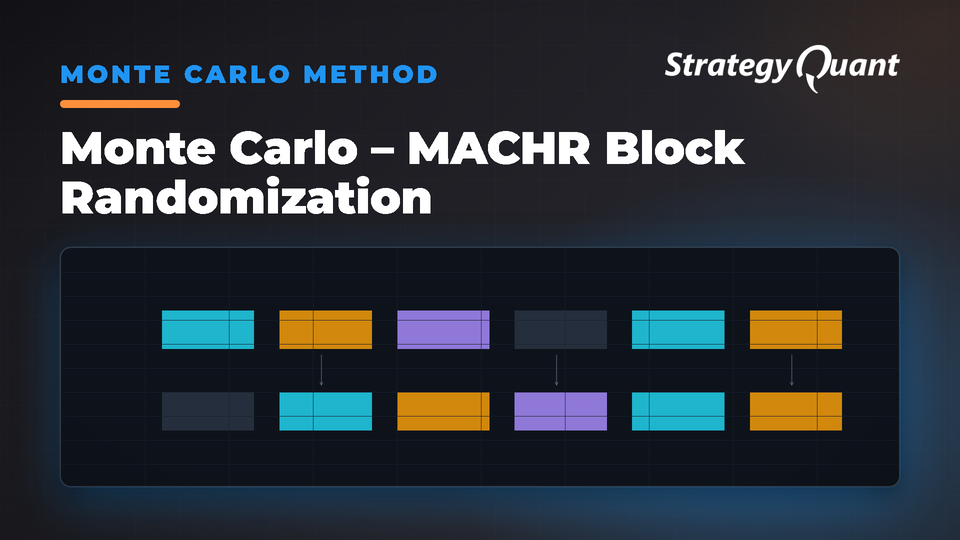
Testuje robustnost strategie vůči měnícím se posloupnostem tržních režimů pomocí blokové randomizace. Ukáže, zda je výhoda vaší strategie nezávislá na tržním režimu, nebo závisí na historické posloupnosti v backtestu.
V reálném světě obchodování se podmínky na trhu neřídí předvídatelným pořadím. Býčí trhy, medvědí trhy, období vysoké volatility i konsolidační fáze mohou napříč různými časovými obdobími či instrumenty nastávat ve zcela odlišném pořadí. Strategie, která funguje skvěle během jedné konkrétní posloupnosti tržních režimů, může selhat, pokud by se tytéž režimy objevily v jiném pořadí. Tato simulace Monte Carlo je navržena speciálně pro otestování toho, jak je vaše strategie robustní vůči změnám v posloupnosti tržních režimů, aniž by narušila vnitřní charakteristiky, které definují jednotlivá období daných režimů.
Test blokové randomizace MACHR (Market Condition Historical Randomization) řeší zásadní otázku: „Co kdyby nastaly stejné tržní podmínky, ale v jiném pořadí?“
Při použití tohoto testu Monte Carlo zavádí simulace propracovanou formu randomizace, která pracuje s bloky po sobě jdoucích obchodů namísto jednotlivých obchodů:
Vytváření bloků: Původní posloupnost obchodů je rozdělena do bloků po sobě jdoucích obchodů (výchozí hodnota je 5 obchodů na blok, konfigurovatelné v rozmezí 2–50). Každý blok představuje ucelené období chování trhu a zachovává vnitřní vazby mezi obchody, ke kterým došlo za podobných tržních podmínek.
Bootstrapový výběr bloků: Místo pouhého promíchání jednotlivých obchodů používá simulace bootstrapový výběr k náhodnému výběru bloků s vracením. To znamená, že některá období tržních režimů (bloky) se mohou v simulaci objevit vícekrát, zatímco jiná se nemusí objevit vůbec – což simuluje způsob, jakým mohou určité tržní podmínky v některých obdobích dominovat a v jiných zcela chybět.
Zachování struktury režimu: V rámci každého vybraného bloku je zachována původní posloupnost obchodů i časové vztahy. Tím zůstává zachována autentická mikrostruktura trhu, vztahy mezi vstupy/výstupy a vzorce chování specifické pro daný režim, které definují, jak vaše strategie za těchto podmínek skutečně fungovala.
Rekonstrukce časových značek: Po blokové randomizaci simulace volitelně rekonstruuje chronologická časová razítka, aby byl zachován správný výpočet křivky kapitálu (equity curve) a metrik výkonnosti. Tím je zajištěno, že se randomizovaná posloupnost jeví jako věrohodná alternativní historie trhu.
Představte si například, že váš původní backtest obsahoval tyto bloky obchodů:
Blok 1: 5 obchodů během trendujícího býčího trhu
Blok 2: 5 obchodů během konsolidace s vysokou volatilitou
Blok 3: 5 obchodů během poklesu na medvědím trhu
Blok 4: 5 obchodů během zotavení při nízké volatilitě
Jedna simulace může metodou bootstrap sestavit: Blok 2 → Blok 1 → Blok 2 → Blok 4, čímž vznikne scénář, kde dominují volatilní období, trendové fáze jsou omezeny a medvědí trhy zcela chybí. Jiná simulace může vygenerovat: Blok 3 → Blok 3 → Blok 1 → Blok 4, což vytvoří scénář s převahou medvědího trhu následovaný zotavením.
Tento test se zásadně liší od randomizace jednotlivých obchodů nebo testů stability parametrů. Místo testování citlivosti na odchylky v exekuci či nestabilitu parametrů bloková randomizace MACHR výslovně vyhodnocuje závislost na sekvenci tržních režimů. Odpovídá na otázku, zda byl úspěch vaší strategie způsoben šťastnou shodou tržních podmínek, nebo zda zůstane robustní i při různých pravděpodobných uspořádáních stejných tržních režimů.
Spuštěním 500+ simulací vygenerujete rozdělení výsledků výkonnosti, které odráží, jak by si vaše strategie mohla vést v různých možných „tržních historiích“ – z nichž každá obsahuje stejné typy tržních podmínek, ale v přeskupeném pořadí. To poskytuje zásadní přehled o tom, zda je edge vaší strategie skutečně nezávislá na režimu, nebo zda spoléhá na konkrétní posloupnosti tržních podmínek, které se v budoucnu nemusí opakovat.
Strategie, která vykazuje konzistentní výkonnost napříč všemi simulacemi MACHR, prokazuje skutečnou robustnost vůči tržním režimům. Naopak vysoký rozptyl ve výsledcích simulací naznačuje, že strategie může být příliš závislá na konkrétní historické posloupnosti tržních režimů ve vašich backtestových datech.
Znáte mě jako clonex. Jsem Ivan Hudec — vytvořil jsem bezplatné bloky, které zde používáte, a o výzkumu v jejich pozadí píšu na algotrading.space. Potřebujete něco vytvořit? Spolupracujte se mnou.