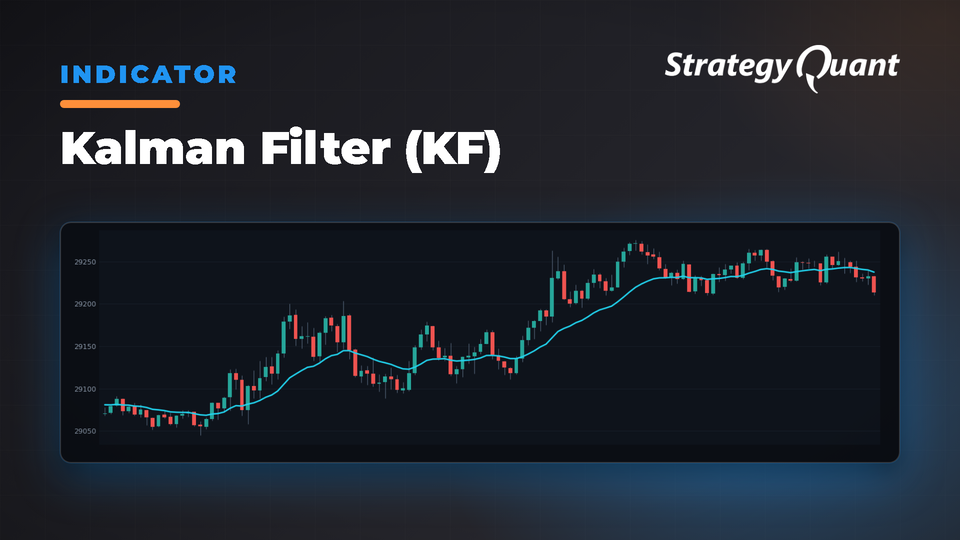
Matematický filtr poskytující hladké, adaptivní odhady cen a zároveň sledující rychlost změny pro redukci tržního šumu. Užitečný pro analýzu trendů a vývoj vstupních i výstupních pravidel v algoritmických obchodních strategiích.
Kálmánův filtr je matematický přístup často využívaný v inženýrství a financích k vytváření hladkých, adaptivních odhadů stavu systému — v tomto případě ceny finančního instrumentu. Spojením minulých odhadů a nových měření pomáhá Kálmánův filtr snižovat šum a sledovat v čase jak cenu, tak její rychlost změny (neboli sklon).
Klíčové parametry
ProcessNoise
Výchozí hodnota: 0.001
Představuje předpokládanou nejistotu v interní predikci modelu (cena a rychlost). Nižší hodnoty znamenají větší důvěru v předpověď modelu, zatímco vyšší hodnoty způsobují, že se filtr rychleji přizpůsobuje novým datům.
MeasurementNoise
Výchozí hodnota: 0.1
Řídí, jaká váha je přikládána novým tržním datům („měření“). Nižší hodnota indikuje větší důvěru v příchozí cenová data, zatímco vyšší hodnota značí větší skepsi vůči zašuměným pohybům na trhu.
Decay
Výchozí hodnota: 1.0
Aplikuje faktor škálování na rychlost (sklon) a postupně ji v čase snižuje, pokud je hodnota nastavena pod 1.0. To může pomoci zvládat vlivy momenta na rychle se měnících trzích.
Využití v praxi
Redukce šumu: Kálmánův filtr poskytuje vyhlazenější odhad ceny, který vám pomůže lépe rozpoznat skutečné trendy nebo obraty, protože odfiltrovává drobné tržní fluktuace.
Analýza trendu a momenta: Díky udržování samostatného odhadu rychlosti filtr implicitně měří tempo změny ceny. To může posloužit strategiím zaměřeným na zachycení stabilních trendů nebo řízení volatility.
Integrace se StrategyQuant
Adaptivní indikátory
Použijte vyhlazený výstup Kálmánova filtru jako náhradu za tradiční klouzavé průměry, což pomůže snížit zpoždění i šum ve vašich signálech.
Vstupní a výstupní logika
Kombinujte odhadovanou cenu filtru s podmínkami ve StrategyQuantu (např. překřížení nad/pod jiným indikátorem) a vytvářejte plynulejší a robustnější obchodní pravidla.
Optimalizace parametrů
Experimentujte v StrategyQuantu s různými nastaveními parametrů ProcessNoise, MeasurementNoise a Decay a přizpůsobte si, jak rychle (či pomalu) filtr reaguje na změny na trhu.
Schopnost Kalmanova filtru spojovat matematickou přesnost s adaptabilitou v reálném čase z něj dělá flexibilní nástroj v jakémkoli automatizovaném obchodním systému. Doladěním jeho parametrů můžete ovlivnit, jakou váhu filtr přikládá novým datům
oproti stávajícím trendům, což poskytuje všestrannou metodu pro vypořádání se s přirozeným šumem na finančních trzích.
Indikátor je implementován pro: MT4/MT5/Tradestation/Multicharts.
Vlastní podmínky můžete snadno vytvářet v Custom blocích. Více informací naleznete zde:
Znáte mě jako clonex. Jsem Ivan Hudec — vytvořil jsem bezplatné bloky, které zde používáte, a o výzkumu za nimi píšu na algotrading.space. Potřebujete něco vytvořit? Spolupracujte se mnou.
Zdarma
Soubory
Snippet-KalmanFilterKF.sqm23 KBUzamčeno
Stažení se odemkne po nákupu nebo s aktivním tierem.