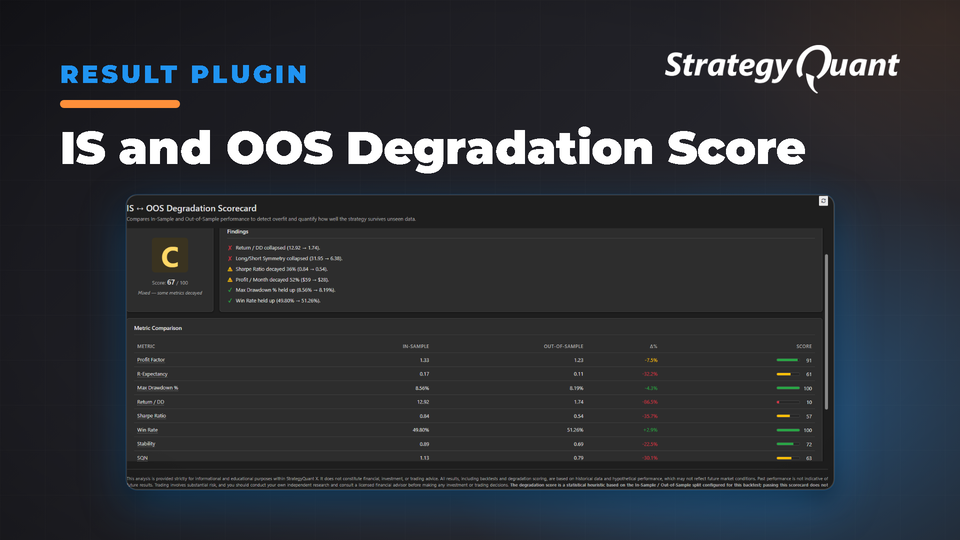
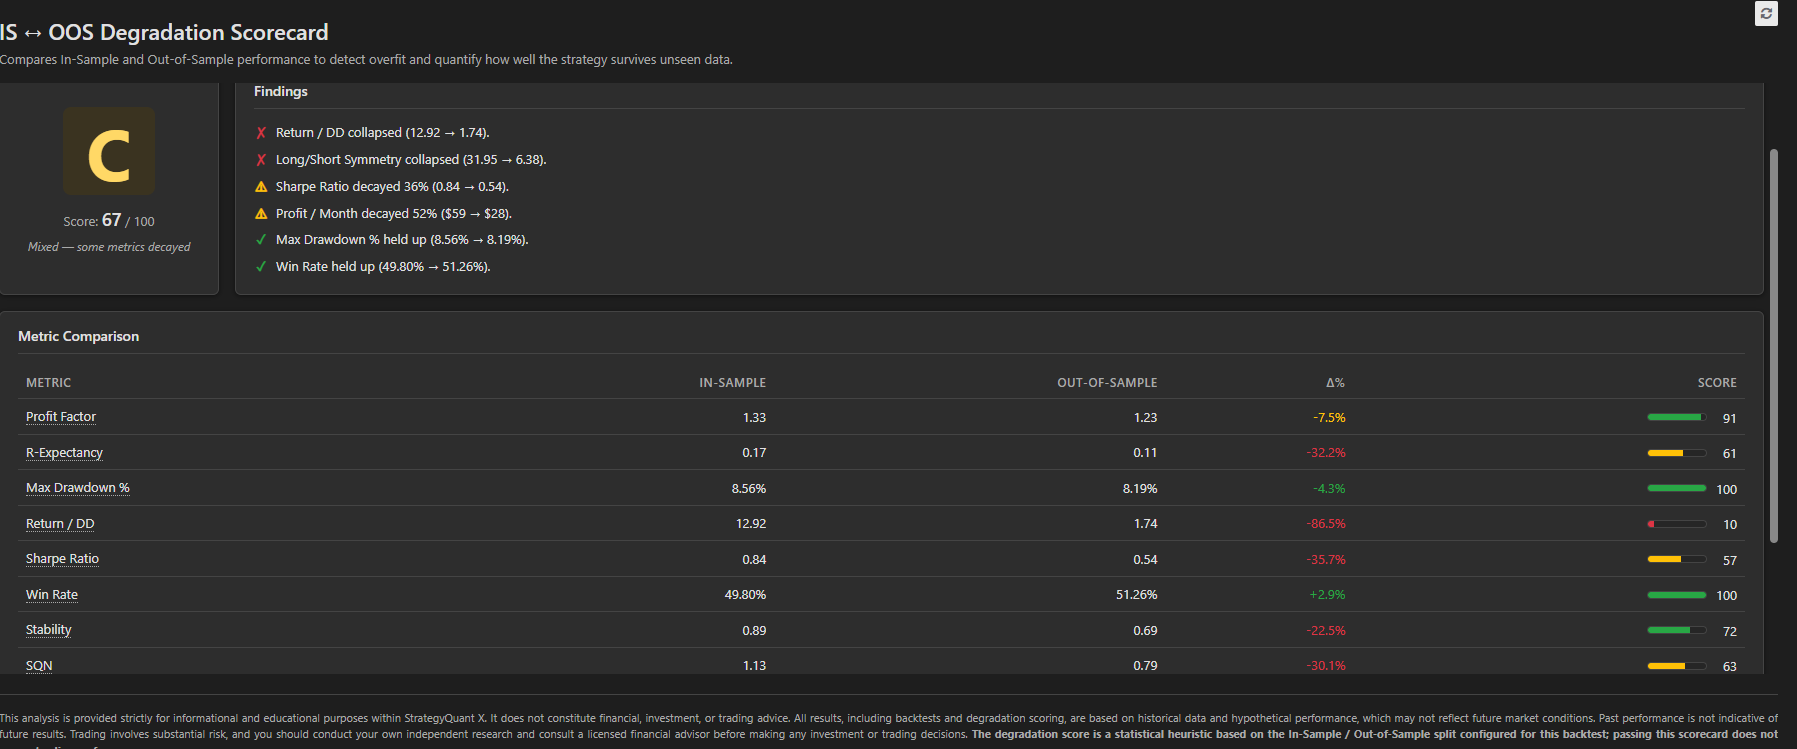
Automaticky vyhodnocuje robustnost strategie porovnáním výkonnosti In-Sample a Out-of-Sample napříč 10 klíčovými metrikami, přičemž vytváří známku A–F a srozumitelná textová zjištění pro identifikaci přeoptimalizovaných (curve-fit) strategií.
Co modul dělá
Každý robustní backtest si vyhrazuje část dat, na kterých strategie nebyla nikdy optimalizována — období Out-of-Sample. Upřímná odpověď na otázku „naučila se tato strategie trh skutečně chápat, nebo se jen naučila trénovací data nazpaměť?“ se skrývá v rozdílu mezi výkonností IS a OOS. Tento plugin tento rozdíl automaticky vypočítá pro každou klíčovou metriku a shrne jej do podoby, kterou vyhodnotíte za méně než deset sekund.
V záložce Results otevřete kartu IS ↔ OOS Degradation Scorecard, vyberte libovolnou strategii s rozdělením IS/OOS a plugin se postará o zbytek.
Co získáte
Jednotnou celkovou známku (A–F) se skóre 0–100, barevně odlišenou, takže situaci zhodnotíte pouhým pohledem.
Panel zjištění, který čísla převede do srozumitelného jazyka: „Profit Factor klesl pod 1,0 — strategie je v Out-of-Sample ztrátová“, „Maximální drawdown vzrostl více než dvojnásobně“, „Win rate se udržela (52 % → 51 %)“. Šest nejdůležitějších postřehů seřazených od kritických po příznivé.
Porovnávací tabulku metrik napříč 10 ukazateli robustnosti: Profit Factor, R-Expectancy, Max Drawdown %, Return/DD, Sharpe, Win Rate, Stabilita, SQN, měsíční zisk a symetrie long/short obchodů. Každý řádek zobrazuje hodnotu IS, hodnotu OOS, procentuální změnu a individuální ukazatel skóre 0–100.
Upozornění na dostatečnost vzorku, které vás varuje, pokud máte v OOS pouze 22 obchodů a výsledek, ať je jakkoli dobrý, je statisticky bezvýznamný.
Nápovědy při najetí myší u každé metriky vysvětlující, o co jde, co její změna z IS na OOS znamená a co už je považováno za varovné.
Jak funguje bodování
Každá metrika se hodnotí na křivce retence – jak dobře si výkonnost v OOS vede ve srovnání s IS? Plná retence (nebo zlepšení) získá 100 bodů; mírný pokles 75; výrazný pokles 40; kolaps 0. Kritická otočení znaménka (Profit Factor klesající pod 1,0, očekávaná hodnota padající do záporu, Sharpe klesající do záporu) srazí skóre metriky rovnou na nulu, protože v těchto případech strategie zásadně selhala. Metriky se následně zkombinují s rizikově váženými vahami, které dávají stejnou důležitost ziskovosti, riziku i konzistenci.
Pro koho je určen
Vývojáři strategií provádějící finální kontrolu před přidáním kandidáta do portfolia.
Prop tradeři, kteří potřebují mít jistotu, že strategie úspěšná v evaluační fázi nebyla přeoptimalizovaná (curve-fit).
Kvanti kontrolující dávky strategií vygenerovaných pomocí AlgoWizardu nebo Builderu – seřaďte podle známky, zaměřte se na A a B, a F vyřaďte.
Čím naopak není
Jde o statistickou heuristiku, nikoli o záruku. Dobrá známka znamená, že strategie obstála v jediném rozdělení na testovací vzorek – nepředpovídá živé obchodování. Používejte ji jako jeden z filtrů vedle dalších (Monte Carlo, walk-forward, testy robustnosti), nikoli jako jediný.