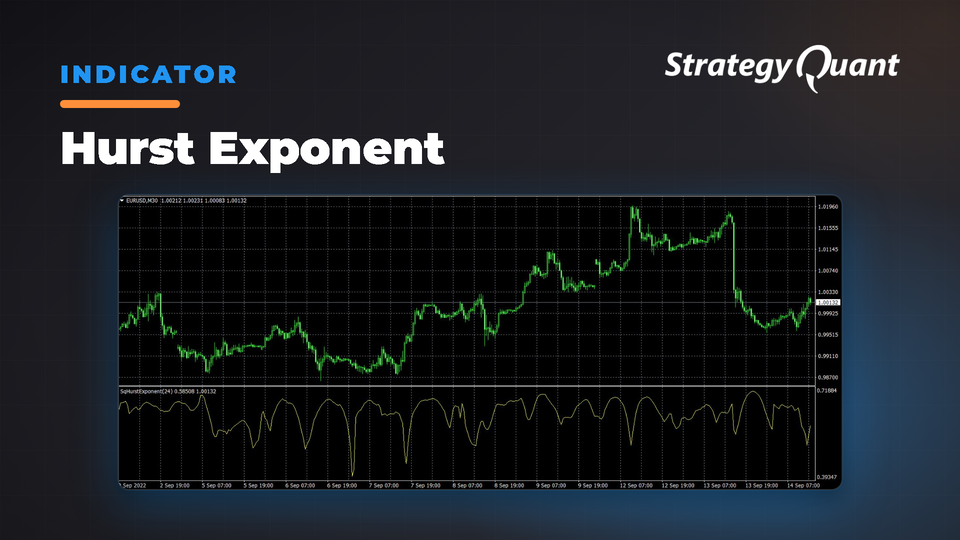
Měří persistenci trhu pomocí Hurstova exponentu k detekci návratu k průměru (H<0,5) nebo trendujícího chování (H>0,5). Pomáhá obchodníkům přizpůsobit strategie aktuálním tržním podmínkám.
Hurstův exponent (H) můžeme použít jako měřítko dlouhodobé paměti časové řady, tedy k měření míry, do jaké se daná řada odchyluje od náhodné procházky. Tento skalár představuje relativní tendenci časové řady buď se silně navracet k průměru (mean-reverting pattern), nebo se shlukovat v určitém směru (trendující vzor).
Hodnoty Hurstova exponentu se pohybují v rozmezí 0 až 1. Na základě hodnoty H můžeme jakoukoli časovou řadu zařadit do jedné ze tří kategorií:
Pokud je hodnota indikátoru nižší než 0,5, můžeme očekávat řadu s návratem k průměru (antipersistentní). Čím blíže je hodnota k 0, tím silnější je proces návratu k průměru. V praxi to znamená, že po vysoké hodnotě následuje nízká hodnota a naopak.
Pokud je hodnota indikátoru 0,5 — jedná se o geometrickou náhodnou procházku.
Pokud je hodnota indikátoru vyšší než 0,5 — jedná se o trendující (persistentní) řadu. Čím blíže je hodnota k 1, tím silnější je trend. V praxi to znamená, že po vysoké hodnotě následuje hodnota ještě vyšší.
Znáte mě jako clonex. Jsem Ivan Hudec — vytvořil jsem bezplatné bloky, které zde používáte, a o výzkumu za nimi píšu na algotrading.space. Potřebujete něco vytvořit na míru? Spolupracujte se mnou.
Zdarma1 stažení
Soubory
Snippet-HurstExponent.sqm34 KBUzamčeno
Stažení se odemkne po nákupu nebo s aktivním tierem.