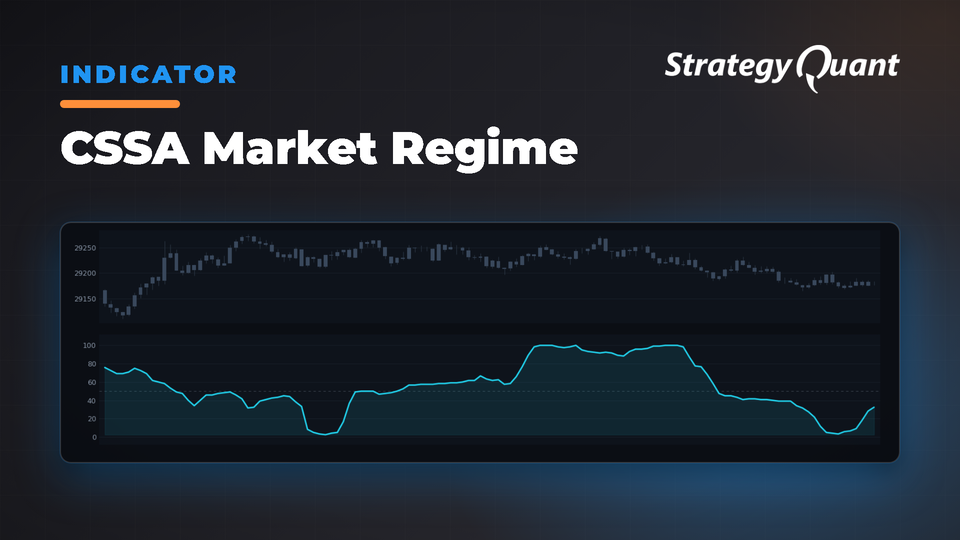
Identifikuje tržní režimy měřením komplexity prostřednictvím fraktální analýzy rozpětí. Hodnoty nad 0,5 indikují chaotické tržní podmínky; hodnoty pod 0,5 signalizují stabilní a předvídatelné obchodní prostředí.
Podstatou sebepodobnosti a komplexity je porovnávání celku s jeho jednotlivými částmi. Představme si například čtverec, který je rozdělen na čtyři samostatné čtverce stejné velikosti. Plocha většího čtverce je ekvivalentní součtu ploch jednotlivých menších čtverců. Totéž samozřejmě platí pro jednorozměrnou úsečku, která je ekvivalentní součtu svých částí. Jednou z metod identifikace sebepodobnosti na akciovém trhu je sledování cenového rozpětí neboli rozdílu mezi maximálními a minimálními hodnotami (highs a lows). V dokonale sebepodobném trhu bychom očekávali, že delší rozpětí bude ekvivalentní součtu rozpětí měřených v menším intervalu. Čím chaotičtější trh je, tím větší bude rozdíl mezi těmito dvěma veličinami. Takové tržní podmínky by se vyznačovaly velkým poměrem mezi součtem menších rozpětí oproti delšímu měření rozpětí. Tento vztah se v podstatě nazývá fraktální dimenze a slouží jako měřítko komplexity. Existuje mnoho různých způsobů, jak ji měřit, včetně použití Hurstova exponentu, ale problémem, na který jsem ve svém vlastním skromném výzkumu vždy narážel, je to, že navrhované prahové hodnoty definované konkrétními absolutními hodnotami neodrážejí informace v souladu s teorií. Často jsem zjišťoval, že relativní metriky bývají robustnější a konzistentnější – podobně jako velikost minulých výnosů má menší prediktivní hodnotu než relativní pořadí minulých výnosů. Relativní metriky bývají stacionárnější než absolutní hodnoty. K výpočtu této míry sebepodobnosti používám intradenní rozpětí (high mínus low) vůči delšímu oknu rozpětí. Zde je způsob jeho výpočtu:
1) pro každý den za posledních 10 dní spočítejte high mínus low
2) sečtěte tyto hodnoty (součet dílčích částí)
3) zjistěte 10denní rozpětí tak, že vezmete 10denní maximum (včetně high) a odečtete 10denní minimum (celé rozpětí)
4) vydělte součet dílčích částí celým rozpětím – to je základní míra fraktální dimenze/komplexity
5) vezměte 60denní průměr této 10denní řady hodnot komplexity – to je čtvrtletní metrika „chaosu/stability“
6) použijte buď 252denní normsdist z-skóre, nebo percentilové pořadí metriky chaosu/stability
7) hodnoty nad 0,5 indikují, že trh je v režimu „chaosu“ a je mnohem méně předvídatelný a nestacionární, hodnoty pod 0,5 indikují, že trh je stabilní a mnohem lépe předvídatelný.